研究日期:2026-10-12|行情:2025-01-02—2026-10-09|探索性研究,未部署或下单
商品期权策略逆向:低回撤能复制吗
结论:文章可逆向出趋势期远买近卖、震荡期双卖、下跌期认沽比率三类方法。白银降波是可以检验的假设,但本次数据没有证明降波筛选稳定优于普通卖方。低回撤组合往往交易很少;部分组合的退出依赖并不成立。当前产出是可复现的研究原型,不是可直接执行的策略推荐。
1. 图片支持什么,不支持什么
原文白银隐波图支持“剧烈行情后隐波下降”的市场背景;碳酸锂图支持作者按趋势与震荡切换结构的叙述。净值与期权累计利润图显示明显的阶段性回吐。不同账户、期货与期权统计口径、出入金没有完整对账,不能独立复算约11.5%的最大回撤。
末尾两张长图标注为AI生成报告。将期货交易天数或零风险度推断为整个账户长期空仓,以及把收益风险比解释为单笔盈亏比,证据不足。作者披露的98.8%风险度与“长期轻仓”解释也不能直接合并。本文不使用这些二次解读作为交易规则。
2. 先修数据,再看回测
- 原缓存482,960条、420日;其中170日没有20—60天近月链。按交易所获取的合约列表不能覆盖足够历史到期合约,随后筛选行情造成缺失。
- 通过逐日行情和逐标的月份元数据补数:607,212条、7,114个合约;420/420日都有近月链,重复键和元数据缺失均为0,逐合约标的期货结算价匹配完整。
- 原“30日VIX类”序列有150/360日的最近期限超出7—90天,不能直接复用。重建使用真实到期日在30天两侧的合约、具有成交的样本的Black-76隐波代理,并按总方差插值。
- 严格隐波可用261日;加历史分位所需的至少60个有效观测及趋势后,可研究入场日201日。三重条件只触发10日,不得把缺信号日补成可交易日。
美式期权用Black-76仅作为信号代理,未精确建模提前行权。日线成交量、收盘价、结算价不构成同步可成交买卖报价。数据补齐消除了已发现的缺口,并不意味着整条行情已获交易所逐笔认证。
3. 方法及预设规则
首轮在看收益前固定:高隐波(126日窗口分位≥60%,至少60个有效观测)、5日隐波下降、10日实际波动低于5日前;到期25—50天、目标35天。卖出约0.7个标准差虚值期权,买入约1.4个标准差更远虚值期权;不足时按当日可选行权价就近匹配。方向过滤用同一期货20日收益:高于2%偏多卖沽价差,低于−2%偏空卖购价差,其余保护双卖。
信号、腿和数量在t日收盘确定,t+1日收盘作假设成交;每腿前一日和执行日都要求足够成交,参与率上限1%,一手意味着至少100手日成交。每腿每边手续费假设5元;三档滑点为1/2/4个tick加权利金的0.5%/1%/2%,白银期权tick为0.5元/千克,乘数15。费用是研究假设,不是经纪商实时报价。
首轮每周入场的三重条件版本没有有效交易,结果保留。后续明确标为探索:改成每日入场,并分别去掉高分位、实际波动条件,检查1%与5%风险预算。每次最多一个组合;持有10个交易日、获利达到净收入50%、距到期7天或保证金代理超限时次日尝试退出。资金初值100万元,闲置现金利息为0。
保证金只用“每条卖方标的名义金额20%+期权结算价值”保守代理并限制在权益50%内,不是交易所或券商历史真实保证金。5%的单笔到期损失预算也不是账户最大回撤上限。
4. 低回撤首先来自什么
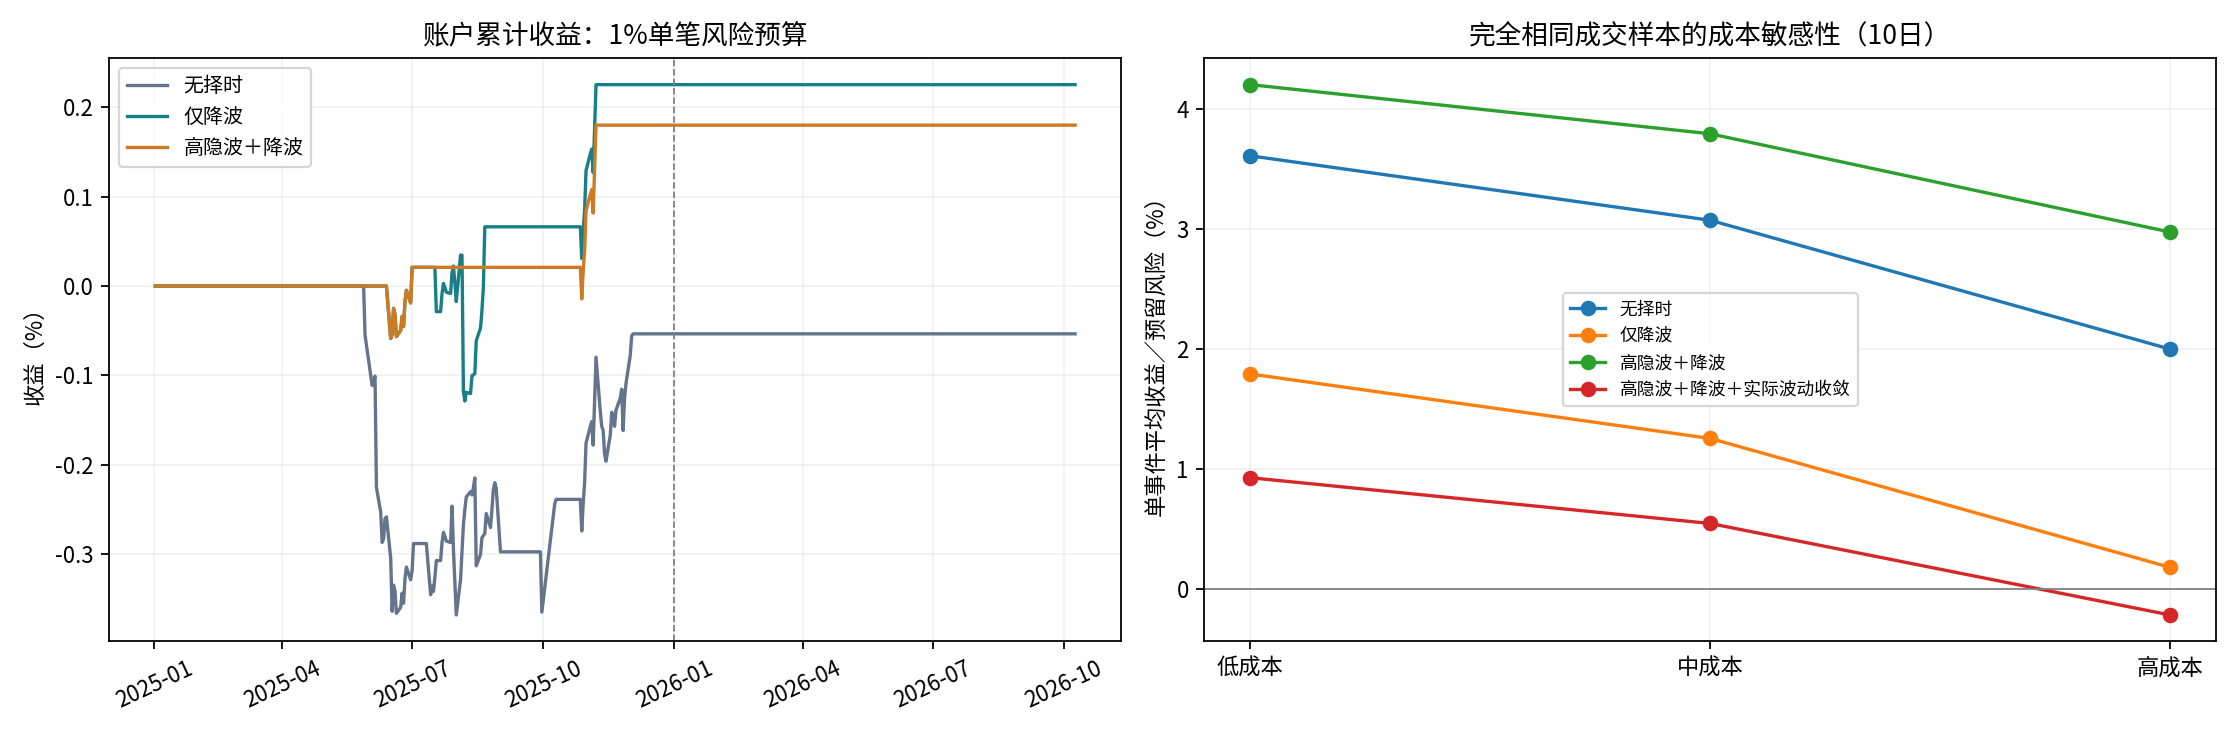
1%风险预算的方向版本:无择时收益−0.053%、最大回撤−0.368%、9笔;仅降波收益+0.225%、最大回撤−0.163%、4笔;高隐波+降波收益+0.180%、最大回撤−0.059%、2笔。这三者在2026年都没有持仓,不能声称通过了2026年的大波动考验。
仅降波方向版2026年有25次因一手风险已超过预算被拒绝,另有5次选腿失败。完成的方向事件中,一组风险预算中位数约从2025年的8,134元升到2026年的38,186元。100万元账户的1%预算只有1万元,整数手数会直接造成停交易。
5%预算下,“高隐波+降波+方向”的累计收益约0.96%、最大回撤约0.22%,但只有3笔;“仅降波+方向”约1.41%/0.82%,却含一次模型到期处置,不能作为执行有效的收益。表中所有结果均为模型情景,未按收益排序挑选。
| 信号 | 结构 | 单笔风险预算 | 期间收益 | 最大回撤 | 已结束交易 | 持仓天数占比 | 模型到期处置次数 |
|---|---|---|---|---|---|---|---|
| 无择时 | 保护双卖 | 1.00% | -1.58% | -1.58% | 7 | 20.48% | 1 |
| 无择时 | 保护双卖 | 5.00% | -3.97% | -5.43% | 15 | 47.86% | 4 |
| 无择时 | 方向过滤信用价差 | 1.00% | -0.05% | -0.37% | 9 | 19.29% | 0 |
| 无择时 | 方向过滤信用价差 | 5.00% | 1.81% | -2.07% | 20 | 53.57% | 2 |
| 仅降波 | 保护双卖 | 1.00% | 0.16% | -0.16% | 3 | 7.86% | 0 |
| 仅降波 | 保护双卖 | 5.00% | -2.81% | -4.72% | 9 | 25.48% | 1 |
| 仅降波 | 方向过滤信用价差 | 1.00% | 0.23% | -0.16% | 4 | 9.76% | 0 |
| 仅降波 | 方向过滤信用价差 | 5.00% | 1.41% | -0.82% | 9 | 20.71% | 1 |
| 高隐波+降波 | 保护双卖 | 1.00% | 0.06% | -0.11% | 1 | 2.62% | 0 |
| 高隐波+降波 | 保护双卖 | 5.00% | 0.21% | -2.94% | 3 | 8.57% | 0 |
| 高隐波+降波 | 方向过滤信用价差 | 1.00% | 0.18% | -0.06% | 2 | 4.52% | 0 |
| 高隐波+降波 | 方向过滤信用价差 | 5.00% | 0.96% | -0.22% | 3 | 6.19% | 0 |
| 高隐波+降波+实际波动收敛 | 保护双卖 | 1.00% | 0.06% | -0.11% | 1 | 2.62% | 0 |
| 高隐波+降波+实际波动收敛 | 保护双卖 | 5.00% | 0.25% | -0.20% | 1 | 2.62% | 0 |
| 高隐波+降波+实际波动收敛 | 方向过滤信用价差 | 1.00% | 0.02% | -0.06% | 1 | 2.62% | 0 |
| 高隐波+降波+实际波动收敛 | 方向过滤信用价差 | 5.00% | 0.04% | -0.22% | 1 | 2.62% | 0 |
模型到期处置:退出成交量不足,持仓拖到到期,按内在价值及成本进行诊断结算;并非真实期权成交或实际行权后期货处置。包含此类记录的收益不得作为可实现回测。无此类记录也不等于已证明可成交。
5. 单笔机会、成本和保护腿
为剥离周一入场与资金规模,另做一手事件研究。信号日定腿、次日尝试入场,计划5/10日退出,受距到期7天约束,最多延后5个交易日重试。仍退出不了的事件记为未完成,保留盯市情景,不能静默删掉。事件相互重叠,表内平均收益不是可累计的账户收益。一手也不等于相同风险,价差宽度随价格与隐波变化,所以同时报告每组金额与按各组固定风险归一化的收益;两种平均数可以方向不同。
10日方向结构:无择时完成113个事件,另有6个未按限期退出;仅降波完成23个、1个未退出;高隐波+降波8个;三重条件5个。成本比较使用同一组腿、日期、数量和风险分母;无择时有2个事件在高成本下卖价非正,三档统一排除并披露。
| 信号 | 成本 | 相同完成样本 | 因高成本不可报价排除 | 未按限期退出 | 平均每组净损益(元) | 平均收益/固定风险 |
|---|---|---|---|---|---|---|
| 无择时 | 低 | 111 | 2 | 6 | 1356.93 | 3.61% |
| 无择时 | 中 | 111 | 2 | 6 | 1271.68 | 3.07% |
| 无择时 | 高 | 111 | 2 | 6 | 1101.17 | 2.00% |
| 仅降波 | 低 | 23 | 0 | 1 | 790.56 | 1.79% |
| 仅降波 | 中 | 23 | 0 | 1 | 674.05 | 1.25% |
| 仅降波 | 高 | 23 | 0 | 1 | 441.04 | 0.18% |
| 高隐波+降波 | 低 | 8 | 0 | 0 | 567.24 | 4.20% |
| 高隐波+降波 | 中 | 8 | 0 | 0 | 409.47 | 3.79% |
| 高隐波+降波 | 高 | 8 | 0 | 0 | 93.95 | 2.97% |
| 高隐波+降波+实际波动收敛 | 低 | 5 | 0 | 0 | 235.27 | 0.93% |
| 高隐波+降波+实际波动收敛 | 中 | 5 | 0 | 0 | 11.04 | 0.54% |
| 高隐波+降波+实际波动收敛 | 高 | 5 | 0 | 0 | -437.41 | -0.22% |
三重条件的5个事件平均风险收益从低成本约+0.93%降至高成本约−0.22%;平均每组损益从+235元变为−437元。仅降波条件也没有稳定超过无择时基准。改持有期可改变结果,不能把最好的一列当成验证。2025/2026拆分已保留,但研究前已经看过2026文章和图表,因此不把2026称为全新、未见过的样本外。
保护腿对照固定相同卖方腿、日期和数量,仅限上述113个能完成的方向事件:平均裸卖损益2,085元,加保护后1,282元,保护平均消耗803元;最差单事件已实现损益从-10,779元改善为-6,172元。这是条件相同的收益分解,不是无限制裸卖策略的完整回测。
另有标的±10%/20%/30%、隐波+20个百分点的一日模型压力测试,保护显著缩小部分大亏情景,但结果不包含提前行权、涨跌停与流动性骤降,也不证明保护腿必然划算。风险归一化比较使用相同结构、风险预算及历史平均风险占用;事后缩放基准仅是诊断,不能用未来平均占用来实际定仓。
6. 碳酸锂结构:能学什么
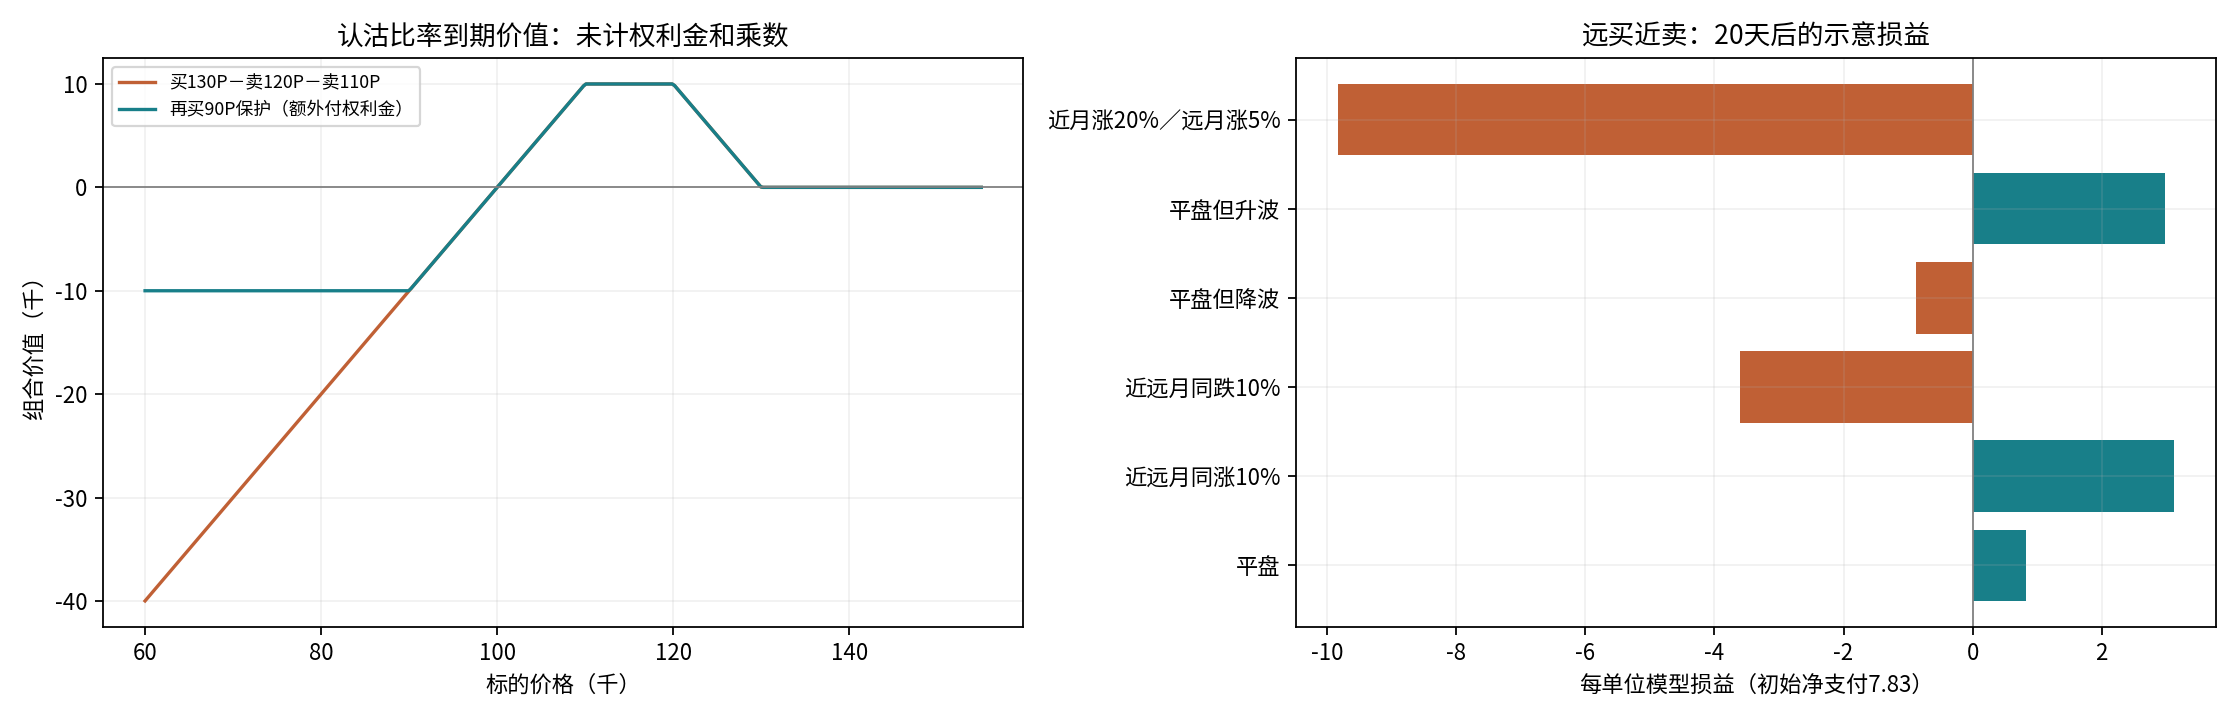
认沽比率:假定同到期各一手,买130000P、卖120000P、卖110000P,在110000—120000本来就有10000点的平台;跌到100000回到零,跌至90000变成−10000,均未计净权利金和乘数。它等价于熊市认沽价差加一张更低价卖沽;不是全面下跌保护。再买90000P可以限定尾部,但需额外付费。作者加卖后平台变化的叙述说明真实数量可能不等,完整持仓缺失,无法精确复原。
远买近卖:图中仅为示意模型,初始近远月期货都100,买90天到期95C、卖30天到期105C,隐波40%。20天后若价格平盘但隐波降至25%,组合仍可能亏损;若近月涨20%、远月只涨5%,也可能超过初始净支付的亏损。不同月份对应不同期货标的,期限价差风险必须纳入。该图不是碳酸锂历史收益,不替代真实到期和数量数据。
7. 开发判断
- 可保留为研究候选:白银方向信用价差,观察降波、期限和流动性,而非把“高波后必然降波”写成收益承诺。
- 不支持直接实盘:本样本尚未给出稳健超额收益,交易少、资金门槛和退出失败可以制造看似低回撤。不能据文章半年收益去设定目标收益或杠杆。
- 下一项有价值的外部证据:真实历史bid/ask或逐笔可成交报价、券商保证金与组合优惠、提前行权记录,以及作者完整持仓和出入金。获取后才适合进入执行级回测。新增时间段只能作真正前瞻验证,不能反复回调参数直到通过。
8. 验证、文件和复现
已通过14项检查:分段损益、Black-76反解、已知往返费用、峰谷回撤、逐日现金与持仓核对、无重复键、标的匹配、期限夹住30天、信号先于成交、300/380日截断不变性、原始结果回归、同笔成本单调性。已审计的持仓路径没有缺失估值或被静默截断的损益。这些检查证明计算一致性,不证明Alpha或实盘可成交。
原始设计与首轮结果保留;后续探索未替换首轮失败结果。全部脚本只读原项目数据、写本研究目录,未更改生产策略或下单。
原始研究设计 · 原数据审计 · 输入清单 · 所有事件与拒绝原因 · 全部组合结果 · 风险占用对照 · 压力情景 · 检查结果
运行顺序:audit.py → fetch.py → signals.py → study.py → event_study.py → followup.py → comparisons.py → protection.py → finalize_tables.py → validate.py → build_report.py。fetch.py使用现有配置的数据接口;其余脚本从已保存的输入重算,不需要作者交易权限。