40日窗口与默认黄金替代来自多轮历史搜索,2024+已被查看;平均黄金53.40%的漂亮回测不足以支持实盘配置。资产池行业标签未完整按历史日期复原。保留本篇作为当时的研究记录,最新证据、低黄金与现金对照、行业选择及验证边界见ETF轮动后视偏差审计。
A股行业+纳指+日本ETF:扩池与三市场分仓研究
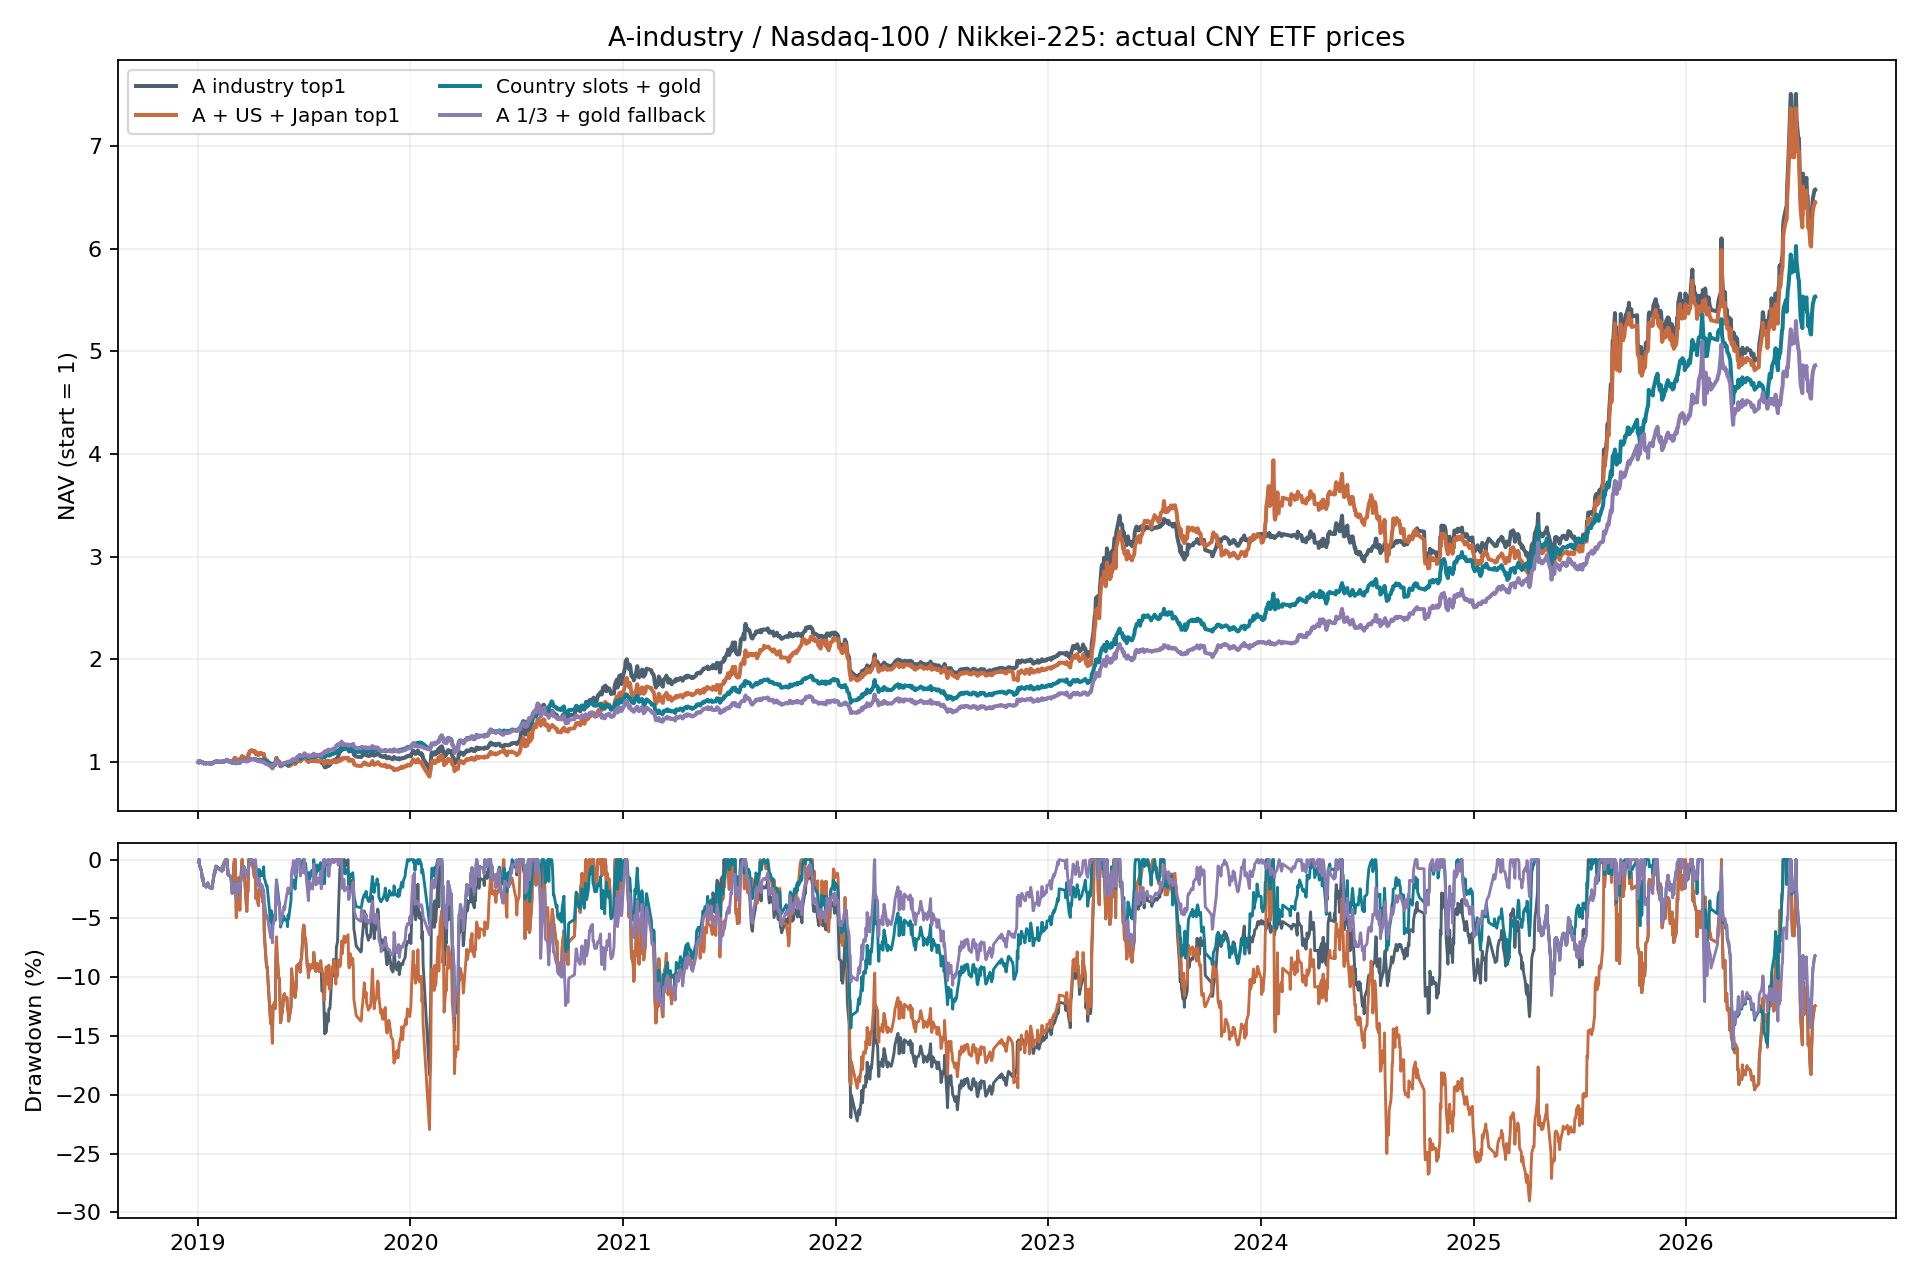
严格A股基准年化28.28%、最大回撤−22.24%;A股+美日只选1只为27.96%、−29.04%。各市场最多分配1/3、空位转黄金的版本为25.39%、−16.13%,但平均黄金仓位53.40%,改善主要依赖分仓与黄金防御。保持同槽位、去掉美日后仍有23.27%、−15.96%。这些是研究回测,不是冻结后的实盘收益。
1. 加入什么,为什么需要单独处理
A股沿用上一轮454只历史行业/主题ETF缓存,剔除512390、517900两只名称含沪港/AH的边界项,留下452只;按实际上市、退市和可见成交历史逐日准入。不是假设现在的ETF从2019年就全部存在。海外只加两个事先指定代表:国泰纳斯达克100 ETF,513100;华夏日经225 ETF,513520。黄金用518880;国债511010保留在引擎,但本轮防御规则全部回到黄金。
日经225 ETF的首条交易行情为2019-06-25,必须累计200个实际有成交的交易日后才有资格进入排序。没有用日本指数补造上市前ETF收益。纳指2013年已有场内行情。选择这两只方便隔离市场贡献,不代表对同类QDII做过全市场择优。
2. 统一规则与事先固定的比较
- 40日复权人民币价格的对数回归斜率年化乘R²,保留上一轮窗口;月末收盘计算目标,下一中国交易日收盘尝试执行。排名允许负得分,沿用原规则,没有额外挑选动量阈值。
- A股需沪深300高于MA120。原开关对照让全部市场共用这个开关;独立开关版本让美国、日本各自用其人民币ETF价格是否高于MA120,A股转弱仍可持有海外。
- 选1只版本让全部合格市场争夺同一槽位;分仓版本把A股、美国、日本归为三个不同类别,各最多占目标资金1/3。A股只持最强的一个行业ETF,不会把多个A股行业当成多个国家;没有合格资产的槽位全部转黄金。
- 目标组合用此前60日收益估算波动,超过25%预算时按比例减仓,余额现金;波动小也不放大。月内权重随收益漂移,1/3是调仓目标,不是每天的硬上限。
- 实际有效报价、至少200个成交交易日、20日平均成交额至少1000万元;报价缺失顺延整次调仓。买卖成本按成交额计算,满足自融资账本,卖出和买入都收费。
首轮结果出来前固定29个配置:A股基准1个;三个扩池范围×两种趋势开关×四档买入价差门槛24个;三市场分仓×四档门槛4个。四档为不限制、2%、5%、8%。原主假设固定为两只QDII都加、独立开关、5%、选1只;没有把29个结果中的最高收益改称原主假设。结果出来后另外补充同槽位A股+黄金归因对照,明确属于事后诊断。
3. QDII净值时点和成交限制
收益全部来自实际中国交易所ETF价格及除权参考昨收,以人民币计价;汇率影响已在ETF价格中,不再叠加外汇收益。没有拿美国收盘指数、当天稍后才公告的NAV当作中国收盘前已知信息。纳指净值公告相对净值日期的中位延迟为2个自然日,日经225为1日;公告日期没有时刻,因此统一再推迟一个完整中国交易日使用,周末公告也先跨过一个交易日。
价差定义为“当前场内价 ÷ 截至前一个交易日可见的最近单位净值 − 1”,并按净值日期对应的份额基准处理拆分。513100的份额拆分公告于2022-01-04发布,2022-01-13停牌日按1:5生效,2022-01-14恢复交易;单位净值按生效日换算,避免虚假九成折价或五倍溢价。净值年龄最多7个自然日;在信号日过滤,并在实际净买入日再次检查≤5%。卖出不受买入门槛阻挡。若买入失败,整次换仓暂缓并继续承担原持仓收益;直到通过约束或下一次月度计划覆盖待成交目标。
这只是对滞后披露净值的可见价差,不等于当天真实溢价或IOPV。它还包含净值日期之后的海外市场和汇率变化,不能把2%、5%、8%的回测差异全解释为溢价套利。历史实时IOPV、盘口及集合竞价成交量未获得。日线近似假定用已知净值设买入价格上限、最终收盘价格满足上限时可成交;真实执行还需核验可成交量与可见参考价值。交易所披露的纳指ETF溢价风险公告也提示了场内价偏离净值的风险。
4. 同一5%价差门槛下,谁改善了什么
| 方案 | 年化收益 | 最大回撤 | Sharpe | 波动率 |
|---|---|---|---|---|
| 上一轮原池(含AH边界项) | 25.62% | -22.24% | 1.062 | 24.23% |
| 严格A股行业基准 | 28.28% | -22.24% | 1.145 | 24.34% |
| A股+纳指,共用A股开关 | 26.34% | -23.53% | 1.085 | 24.24% |
| A股+日本,共用A股开关 | 28.28% | -22.24% | 1.145 | 24.34% |
| A股+美日,共用A股开关 | 26.34% | -23.53% | 1.085 | 24.24% |
| A股+纳指,独立开关 | 27.94% | -25.37% | 1.100 | 25.31% |
| A股+日本,独立开关 | 29.28% | -26.11% | 1.134 | 25.51% |
| A股+美日,独立开关、只选1只 | 27.96% | -29.04% | 1.077 | 26.05% |
| 三市场各1/3,空位转黄金 | 25.39% | -16.13% | 1.441 | 16.67% |
| 同槽位A股+黄金归因对照 | 23.27% | -15.96% | 1.329 | 16.81% |
上一轮25.62%与本轮A股基准28.28%的差别来自剔除两只跨境边界项,不能归功于QDII。脚本同时重现上一轮25.62%、−22.24%,确保本次没有通过换账本抬高收益。日本单独加入使年化略升,但回撤扩大;同时加入并单选在成本压力下会突破30%回撤预算。三市场分仓牺牲一部分峰值收益,回撤显著收窄。
5. 防御收益来自哪里
| 平均实际仓位 | A股单选 | 美日扩池单选 | 三市场分仓 | 同槽位A股+黄金 |
|---|---|---|---|---|
| A股行业 | 43.38% | 41.34% | 18.40% | 18.46% |
| 美国 | 0.00% | 19.73% | 19.44% | 0.00% |
| 日本 | 0.00% | 2.70% | 7.41% | 0.00% |
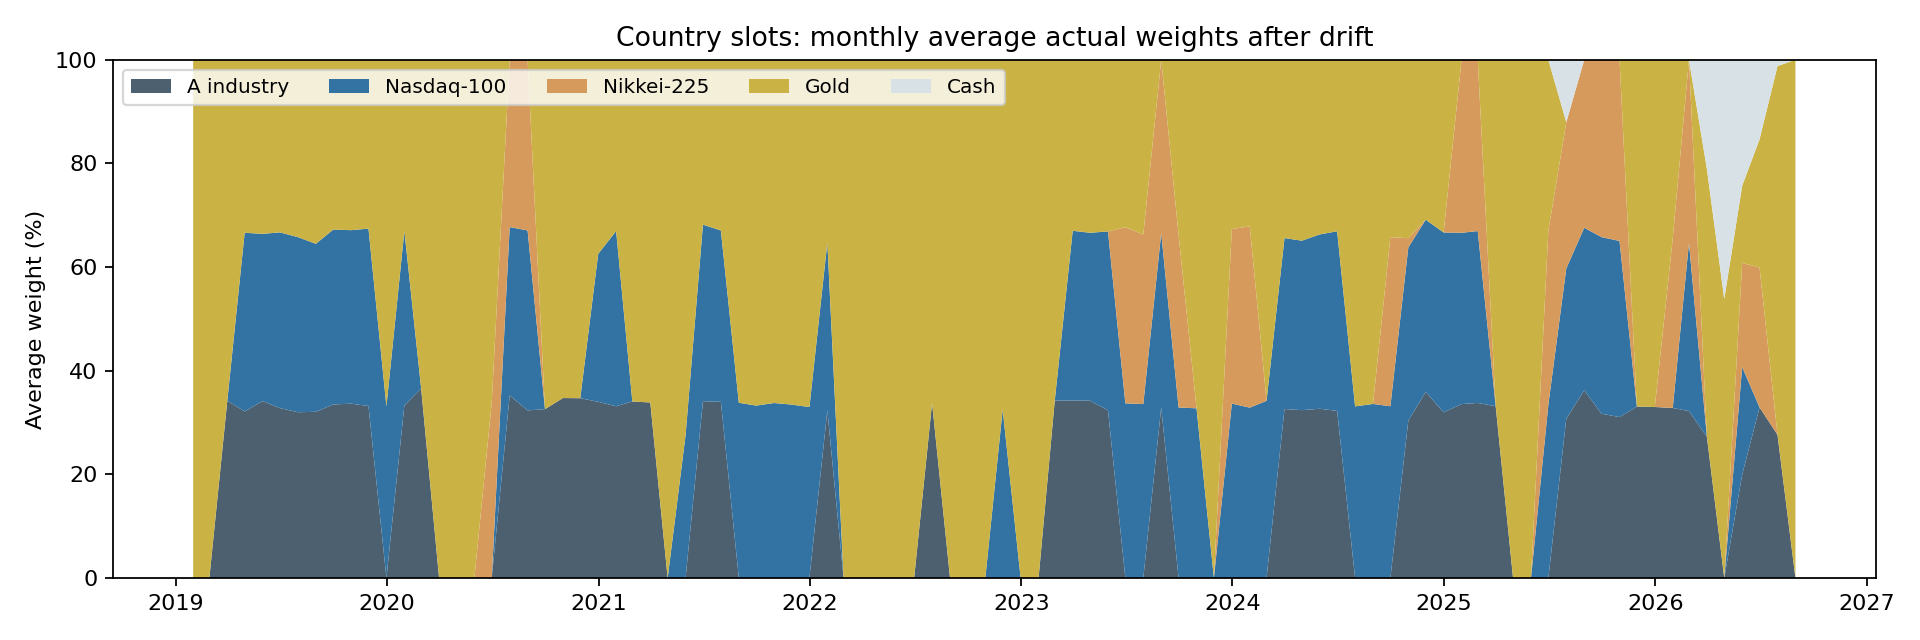
| 黄金 | 43.38% | 21.59% | 53.40% | 80.23% |
| 现金 | 13.24% | 14.64% | 1.35% | 1.31% |
分仓的平均黄金仓位53.40%,美日合计26.85%;不会长期机械维持1/3美股、1/3日股。去掉海外、保留同样的空槽转黄金规则,年化23.27%、回撤−15.96%。加入海外后收益增加2.12个百分点,回撤没有再下降。60日成对区块重采样1000次,海外增量年化差的5%/50%/95%分位为[-3.58, 2.17, 7.99]个百分点,跨过0;相对原A股单选则为[-16.18, -2.76, 7.13]。未调整历次搜索与本轮29配置的选择偏差,不能据此宣称稳定超额。
6. 子区间与逐年收益
| 方案 | 2019—2021年化 | 2022—2023年化 | 2024+年化 |
|---|---|---|---|
| 严格A股行业基准 | 31.33% | 19.34% | 31.96% |
| A股+美日,独立开关、只选1只 | 29.95% | 21.16% | 31.08% |
| 三市场各1/3,空位转黄金 | 21.79% | 15.84% | 37.81% |
| 同槽位A股+黄金归因对照 | 17.00% | 16.38% | 36.85% |
| 年份(2026仅至8月11日) | A股单选 | 美日扩池单选 | 三市场分仓 | 同槽位A股+黄金 |
|---|---|---|---|---|
| 2019 | 6.30% | -3.69% | 14.61% | 13.86% |
| 2020 | 71.71% | 72.19% | 39.91% | 33.49% |
| 2021 | 23.83% | 32.04% | 12.48% | 5.23% |
| 2022 | -11.43% | -12.66% | -3.31% | 1.38% |
| 2023 | 60.33% | 67.55% | 38.44% | 33.27% |
| 2024 | -2.67% | -4.81% | 20.22% | 17.09% |
| 2025 | 78.10% | 78.98% | 66.63% | 70.45% |
| 2026 | 18.19% | 18.19% | 14.41% | 12.77% |
逐年表是该年度实际复合收益,不把2026不满一年外推。2022年分仓仍亏损;最近区间年化37.81%明显高于2022—2023的15.84%,收益水平有时期依赖。2024+已在多轮研究中看过,全部称探索性近期样本,没有未触碰的留出集。
7. 买入价差门槛敏感性
| 门槛 | 扩池单选年化 | 单选最大回撤 | 分仓年化 | 分仓最大回撤 |
|---|---|---|---|---|
| 不限(诊断) | 20.31% | -26.74% | 21.60% | -15.86% |
| 2% | 30.52% | -22.97% | 25.19% | -15.44% |
| 5%(主比较) | 27.96% | -29.04% | 25.39% | -16.13% |
| 8% | 24.87% | -26.74% | 22.66% | -17.07% |
单选对门槛十分敏感,不能据最佳2%结果直接推荐。分仓在不设门槛时仍为21.60%、−15.86%,四档年化21.60%—25.39%、回撤15.44%—17.07%,防御结构比某一个价差阈值更稳定。5%分仓有25个待调仓受阻交易日,这是顺延天数,不是25笔最终拒绝订单。
8. 成本、日期与风险预算压力
| 压力情形 | 扩池单选年化 | 单选最大回撤 | 分仓年化 | 分仓最大回撤 |
|---|---|---|---|---|
| 买卖各0.3% | 26.04% | -30.61% | 24.36% | -16.39% |
| 买卖各0.5% | 22.29% | -33.66% | 22.34% | -16.91% |
| 信号提前1个交易日 | 22.62% | -26.55% | 24.55% | -15.56% |
| 信号提前2个交易日 | 23.10% | -26.88% | 22.69% | -15.58% |
| 信号提前5个交易日 | 19.16% | -30.33% | 21.38% | -18.25% |
| 波动预算降至20% | 24.00% | -26.10% | 24.94% | -14.33% |
上述成本与日期分别单独施压,没有当作同时叠加的最坏结果。分仓在各0.5%成本下年化22.34%、回撤−16.91%;提前5日为21.38%、−18.25%。部分日期压力版本遇到持仓报价缺失,继续保留原持仓并延期成交,不能把日线缺失理解为实际可以当日平仓。风险预算20%结果是敏感性,未事后把它改成新的主参数。
9. 小资金整手与容量近似
| 初始资金 | 单选年化/回撤 | 分仓年化/回撤 | 分仓订单数 | 最大ADV参与率 |
|---|---|---|---|---|
| 10万元 | 28.73% / -27.03% | 25.22% / -16.06% | 246 | 0.9417% |
| 30万元 | 31.32% / -23.26% | 25.04% / -16.09% | 271 | 1.0000% |
| 100万元 | 29.01% / -24.10% | 26.26% / -16.09% | 284 | 1.0000% |
同一现金账户先卖后买,买入按100份整手;佣金0.03%且每单至少5元,加0.17%滑点;低于1000元或净值0.2%的小订单忽略。每笔限于前一交易日已知的20日平均成交额1%;买入仍检查当日可见净值价差,无融资。未成交留现金或原持仓,到下一次计划再评估。容量截断改变持仓路径,100万元结果高于小资金并不说明大资金有额外优势。公司行为以除权收益标记资产价值,未重建券商现金分红到账、实时份额与集合竞价盘口,因此只是执行近似。
10. 判断与下一阶段
暂时不采用“扩池后全仓追最强一个市场”。它在5%门槛下回撤已经接近30%,提高成本或提前5日会超出预算。保留三市场各1/3、空槽转黄金作为新的研究候选:窗口40日、MA120、月频、25%风险预算和5%可见净值价差全部冻结,后续用新增交易日做影子执行,记录参考净值的真实披露时刻、下单限价、订单未成交及实际费用,再判断能否实盘。
当前证据支持分仓与黄金降低路径风险;尚不足以证明美日QDII相对同黄金配置提供稳定超额。黄金本身可能转弱,未来回撤不受历史16.13%约束。此次保存研究与网页,没有更改线上策略的交易信号。
11. 下载与复现
全部结果及压力测试 · 首轮固定29配置 · 输入哈希 · 所有方案日收益 · 可见净值价差诊断
扩池单选:逐日权重 · 月度目标决策 · 10万元订单 · 30万元订单 · 100万元订单
三市场分仓:逐日权重 · 月度目标决策 · 10万元订单 · 30万元订单 · 100万元订单
python3 my-app/public/reports/etf-industry-qdii-20261003/backtest.py --test-only
python3 my-app/public/reports/etf-industry-qdii-20261003/backtest.py