ETF直接方案:退出后持有黄金,还是持有现金?
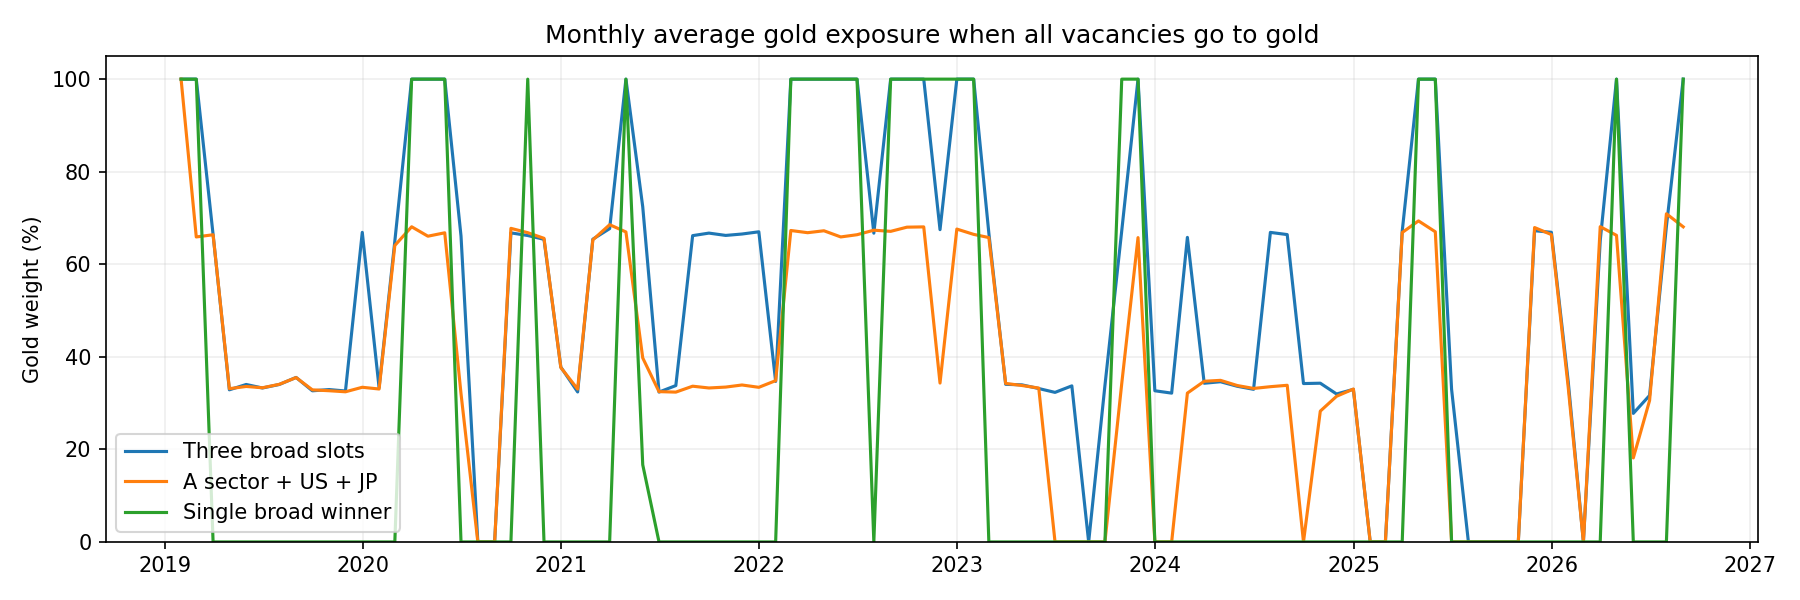
三指数分仓,空位现金为9.16%年化、-9.74%最大回撤;空位黄金为16.07%、-19.83%,平均黄金54.35%。黄金自身高于均线才买,仍平均持有40.19%,不是低黄金方案。
一个A股行业版本的现金回撤也达到-31.12%;只选最强宽基的日期压力明显。当前以三指数+现金作为简单观察基准,黄金方案仅作为愿意接受相应黄金暴露的对照。没有因这次历史结果改成新的实盘策略。
1. 三种规则,每种只换防御资产
| 规则 | 权益怎么选 | 仓位 |
|---|---|---|
| 三指数分仓 | 沪深300(510300)、纳斯达克100(513100)、日经225(513520),各自价格高于自身120日均线才持有。 | 各市场三分之一,不放大合格市场;缺位转防御。 |
| 行业分仓 | A股先在各当前行业组内按过去120日平均成交额选代表,再选60日收益最高且为正、高于自身MA120的一个代表;纳指与日经仍只看自身MA120。 | 三个市场各三分之一,A股只一个行业。 |
| 单选宽基 | 仅从沪深300、纳指、日经三个宽基中,选高于自身MA120且60日收益为正、60日收益最高的一项。 | 只持一项,目标100%;都不合格则全部防御。 |
每种规则均对照三种防御:①现金;②黄金ETF(518880);③黄金自身高于MA120才买,否则现金。黄金可承接全部空位,所以会达到100%目标。本篇不再使用40日回归质量得分、多期限投票或波动仓位控制;未按本轮结果搜索窗口。60/120日是研究者固定的约定,仍不能称无选择偏差。
权益信号目标完全相同,实际风险并不相同。每个家族内,三种防御使用同一份权益目标与月末信号时钟;黄金加入后不重新计算权益风险仓位,避免把两种改动混在一起。账户规模、权重漂移、费用和实际净买入检查会不同,收益差是账户对照,不能机械当作黄金单独贡献。
2. 逐一比较收益、回撤与黄金比例
| 权益规则 | 防御 | 年化 | 最大回撤 | Sharpe | 年化波动 | 平均黄金 | 平均现金 |
|---|---|---|---|---|---|---|---|
| 三指数各三分之一 | 空位现金 | 9.16% | -9.74% | 0.974 | 9.46% | 0.00% | 54.24% |
| 三指数各三分之一 | 空位黄金 | 16.07% | -19.83% | 1.133 | 14.03% | 54.35% | 0.00% |
| 三指数各三分之一 | 黄金高于MA120才接收空位 | 13.79% | -19.83% | 1.039 | 13.30% | 40.19% | 14.16% |
| 一个A股行业+纳指+日经,各三分之一 | 空位现金 | 9.40% | -31.12% | 0.654 | 15.60% | 0.00% | 40.04% |
| 一个A股行业+纳指+日经,各三分之一 | 空位黄金 | 13.40% | -33.10% | 0.780 | 18.25% | 40.13% | 0.00% |
| 一个A股行业+纳指+日经,各三分之一 | 黄金高于MA120才接收空位 | 12.31% | -34.69% | 0.743 | 17.77% | 29.49% | 10.63% |
| 三个宽基市场只持有最强一项 | 空位现金 | 8.89% | -29.08% | 0.573 | 17.56% | 0.00% | 25.09% |
| 三个宽基市场只持有最强一项 | 空位黄金 | 14.25% | -30.00% | 0.792 | 19.16% | 25.09% | 0.00% |
| 三个宽基市场只持有最强一项 | 黄金高于MA120才接收空位 | 11.74% | -30.00% | 0.680 | 18.97% | 19.30% | 5.80% |
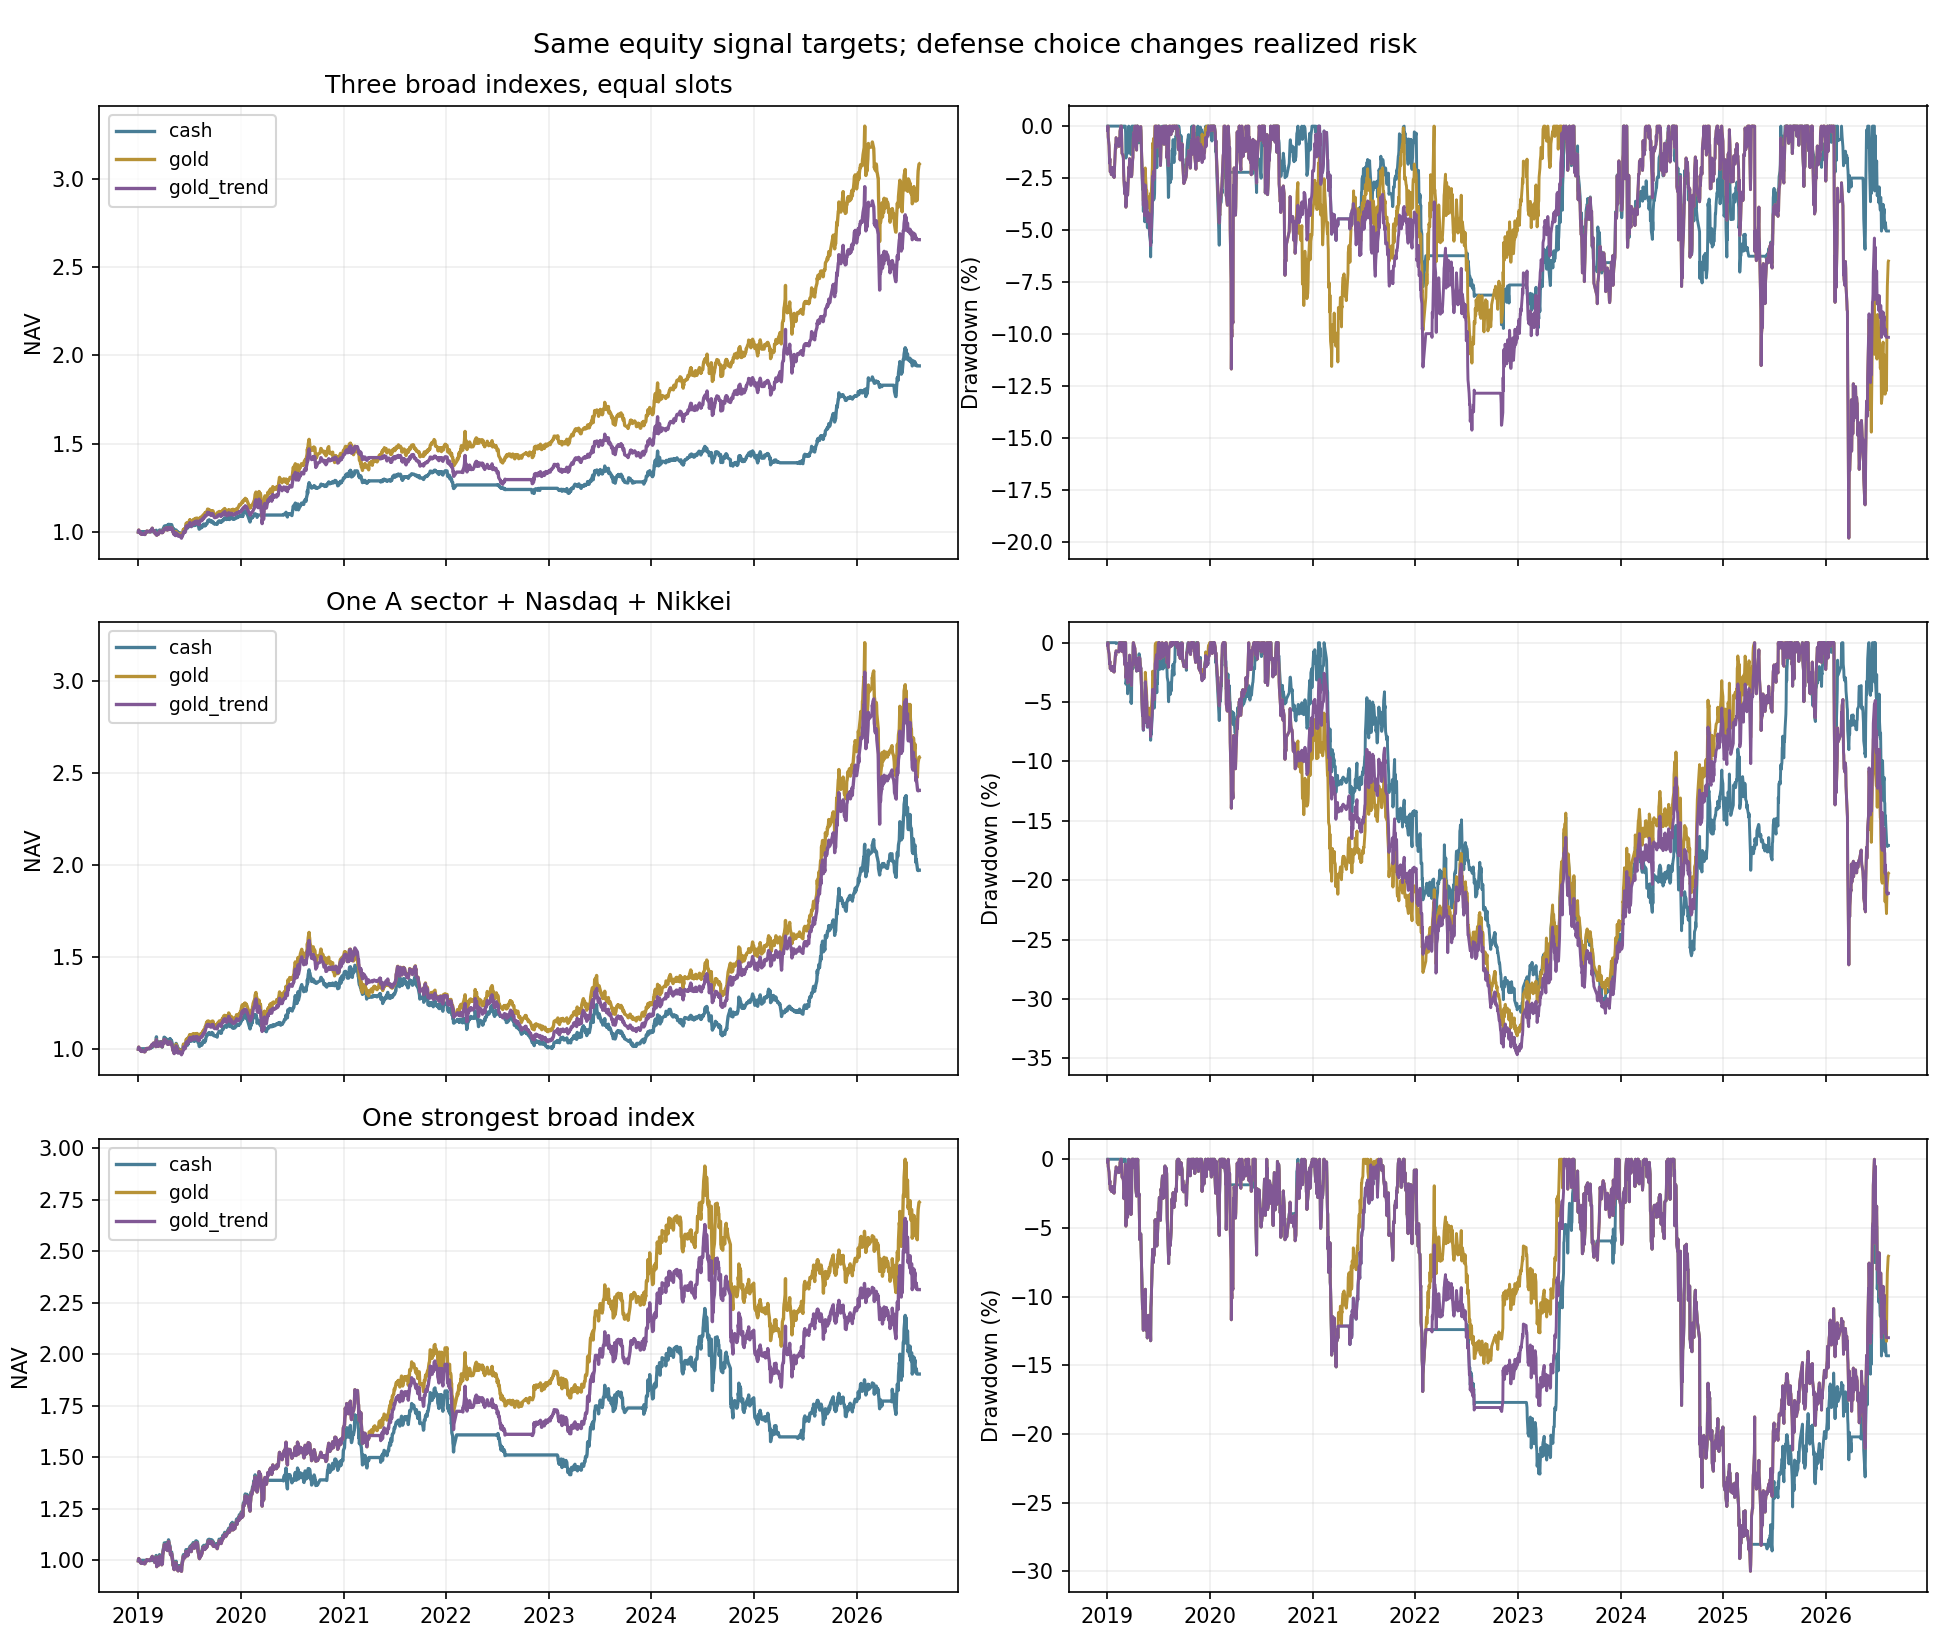
三指数现金的风险较低,但收益也较低;黄金版本的收益增加不能与现金版本的风险视作相同。行业版本现金仅比宽基现金多约0.24个百分点年化,回撤却明显扩大,不支持为了行业轮动增加复杂度。三指数黄金趋势版未改善全期最大回撤,不能凭“有黄金趋势开关”就认为黄金安全。
3. 黄金优势出现在哪几年
| 年份(2026仅至8月11日) | 三指数:黄金收益 | 三指数:现金收益 | 三指数差值 | 行业差值 | 单选宽基差值 |
|---|---|---|---|---|---|
| 2019 | 15.52% | 8.70% | +6.82个百分点 | +6.06个百分点 | -0.95个百分点 |
| 2020 | 26.44% | 20.00% | +6.44个百分点 | +2.19个百分点 | +10.07个百分点 |
| 2021 | 2.17% | 2.87% | -0.70个百分点 | -2.62个百分点 | +4.80个百分点 |
| 2022 | 0.43% | -7.15% | +7.58个百分点 | +4.05个百分点 | +8.90个百分点 |
| 2023 | 12.52% | 6.87% | +5.65个百分点 | +4.68个百分点 | +7.67个百分点 |
| 2024 | 22.27% | 8.02% | +14.25个百分点 | +7.88个百分点 | +0.00个百分点 |
| 2025 | 42.78% | 22.96% | +19.82个百分点 | +21.66个百分点 | +5.59个百分点 |
| 2026 | 4.82% | 9.71% | -4.89个百分点 | -6.22个百分点 | +4.22个百分点 |
| 规则 | 全期黄金减现金年化 | 2019—2023年化差 | 2024+年化差 | 最差连续36个月年化差 | 黄金较好/现金较好月份 |
|---|---|---|---|---|---|
| 三指数各三分之一 | +6.91个百分点 | +5.15个百分点 | +10.65个百分点 | +1.83个百分点(2020-09—2023-08) | 53/34 |
| 一个A股行业+纳指+日经,各三分之一 | +4.00个百分点 | +2.71个百分点 | +7.03个百分点 | -0.41个百分点(2020-08—2023-07) | 49/33 |
| 三个宽基市场只持有最强一项 | +5.36个百分点 | +6.33个百分点 | +3.69个百分点 | +1.93个百分点(2023-05—2026-04) | 22/11 |
差值为两账户的收益差,不是黄金自身年化。2026是累计收益,未年化;2024+仍是已探索历史。月份统计包括最后一个不完整月,连续36个月统计只使用截至2026年7月的完整月份。三指数黄金在2021年与2026年截至截止日都落后现金,2024—2025的增量较大;行业黄金还出现过连续三年年化落后现金的窗口。
4. 一直持有黄金,以及不做趋势开关的对照
| 简单参考 | 年化 | 最大回撤 | Sharpe | 平均现金 |
|---|---|---|---|---|
| 黄金ETF买入后一直持有 | 16.48% | -30.52% | 0.999 | 0.00% |
| 全现金,利息不计 | 0.00% | 0.00% | 0.000 | 100.00% |
| 三指数各三分之一,不设趋势开关 | 17.09% | -16.92% | 1.294 | 27.61% |
一直持有黄金也计初始0.2%买入成本,截止日仅估值,没有额外假设卖出;黄金价格自身回撤约30%。不设趋势开关的三指数仍按月再平衡,保留上市历史、流动性和QDII可见净值价差门槛,空位现金,因此不是从2019年凭空持有当时尚未合格的日经ETF。它在本段历史的收益/回撤组合不差,说明不能预设“加趋势开关一定更好”;它同样没有独立前瞻验证。
5. 更高费用与日期变化同时发生
| 权益规则 | 防御 | 买卖各0.5%且月末信号提前5日:年化 | 最大回撤 |
|---|---|---|---|
| 三指数各三分之一 | 空位现金 | 8.48% | -14.81% |
| 三指数各三分之一 | 空位黄金 | 15.28% | -18.80% |
| 一个A股行业+纳指+日经,各三分之一 | 空位现金 | 10.97% | -26.58% |
| 一个A股行业+纳指+日经,各三分之一 | 空位黄金 | 16.05% | -25.71% |
| 三个宽基市场只持有最强一项 | 空位现金 | 0.19% | -35.41% |
| 三个宽基市场只持有最强一项 | 空位黄金 | 4.30% | -29.14% |
为区分日期与费用的影响,还将这项联合压力拆开,作为补充诊断,不用来更改规则:
| 权益规则 | 防御 | 只提高费用:年化/回撤 | 只提前5日:年化/回撤 |
|---|---|---|---|
| 三指数各三分之一 | 空位现金 | 8.17%/-10.93% | 9.30%/-13.79% |
| 三指数各三分之一 | 空位黄金 | 14.21%/-20.32% | 17.00%/-17.31% |
| 一个A股行业+纳指+日经,各三分之一 | 空位现金 | 7.22%/-34.23% | 12.88%/-24.49% |
| 一个A股行业+纳指+日经,各三分之一 | 空位黄金 | 10.52%/-37.29% | 18.83%/-24.36% |
| 三个宽基市场只持有最强一项 | 空位现金 | 6.50%/-30.64% | 2.24%/-30.94% |
| 三个宽基市场只持有最强一项 | 空位黄金 | 10.90%/-32.07% | 7.36%/-26.98% |
这是一项预先列出的联合压力,不代表正常规则的未来收益。集中单选现金从8.89%降至0.19%,黄金从14.25%降至4.30%,不能以它的正常日期结果选最终方案。行业版提前日期反而较好,也体现对具体换仓时点的依赖;本轮不改成这个历史较好的日期。
6. 怎样选择比较直接
- 先定权益结构。用三个宽基各三分之一作简单基准;本轮没有足够收益/回撤证据支持换成一个行业,或集中只买一个市场。
- 再定防御偏好。接受现金较低收益,就把弱势空位留现金;愿意承担黄金价格波动和较大黄金暴露,再观察黄金对照。黄金自身MA120开关并没有解决“黄金太多”,也不能保证缩小回撤。
- 黄金与现金的比例按偏好事先固定。如坚持黄金上限10%,继续保留此前低黄金候选作观察,不把本篇54%平均黄金的16.07%年化拿来代表低黄金方案。
- 固定后再收新数据。目前不具备低黄金、稳定20%年化的证据。先看真实可成交性和相对简单基准的新增表现,不继续根据这段历史换窗口、日期与候选池。
7. 此前“要用黄金”的版本,换成现金会怎样
| 既有规则 | 黄金版本年化/回撤 | 现金版本年化/回撤 |
|---|---|---|
| 旧40日权益信号、三市场各三分之一 | 25.39%/-16.13% | 17.40%/-14.05% |
| 多期限行业简化版,黄金10%槽位换现金 | 11.83%/-12.04% | 10.21%/-12.11% |
该表引用已经发表的后视审计,不是本篇新规则。旧40日版本黄金为25.39%/−16.13%,现金17.40%/−14.05%;去掉黄金的高收益仍继承之前万余项参数筛选。旧版有25%波动仓位控制,替换黄金后重新算风险,所以权益实际目标并非完全一致。10%槽位对照保留每国30%预算,但风险控制也按各自组合计算。本篇的新直接规则取消这种组合风险覆盖,以便更清楚比较防御去处。
8. 数据、执行与后视边界
所有信号使用中国场内ETF人民币实际价格的复权收益水平,不拼接在信号之后才收盘的美国或日本指数。月末已知收盘后,下一中国交易日收盘近似执行;至少200个有效报价,过去20日平均成交额不低于1000万元。QDII买入检查使用已公告净值再滞后完整一日,净值年龄不超过7日、与可见披露净值的价差不高于5%,卖出不受价差门槛限制;5%不是实时IOPV溢价。报价或实际净买入检查失败时,整个目标等待,新的月度信号可替换未完成目标。
三个家族的现金/黄金实际执行日期分别有6、0、0个日期不同。三指数分仓差异来自账户漂移与净买入检查,正文没有把它们说成完全相同实际成交。现金收益不计,若实际现金获得正利息,会缩小黄金相对优势。费用不含投资者税务差异,缺乏完整历史盘口、部分成交与逐笔到账重建。
每条规则的逐日收益均与独立Python现金账严格核对,权益目标相等检查通过;截断至2020/2022/2024年重算价格特征与权益目标,前缀一致。行业代表的过去成交额先按日期升序滚动。当前基金名称分类、历史元数据不完整、供应商修订数据及之前已经查看的行情仍是后视边界,这些代码检查不能消除研究选择偏差。
产品与执行参考:华安黄金ETF官方资料;纳指ETF基金管理人溢价提示;华夏野村日经225ETF官方报告。这三类ETF有市场价格风险;本研究不以产品公告来证明策略收益。
9. 下载与复现
result.json · declared_design.json · input_manifest.json · decisions.json
broad_slots_cash_weights.csv · broad_slots_gold_weights.csv · broad_slots_gold_trend_weights.csv · industry_slots_cash_weights.csv · industry_slots_gold_weights.csv · industry_slots_gold_trend_weights.csv · broad_winner_cash_weights.csv · broad_winner_gold_weights.csv · broad_winner_gold_trend_weights.csv
python3 my-app/public/reports/etf-simple-gold-cash-20261003/backtest.py --test-only
python3 my-app/public/reports/etf-simple-gold-cash-20261003/backtest.py