滚 IC / IM 是否需要择时
把每一个历史交易日都当成第一次开始滚 IC/IM,检查 3 年和 5 年后的年化收益如何随起点位和 PE 变化;再用项目已有 Put 回测验证期权能否替代择时。
一、先给答案
可以确认
- IC 起点位与未来 3 年 CAGR 相关系数 -0.87
- IC 3 年负收益窗口占比 22.7%
- 5 年窗口显著比 3 年窗口稳定
暂时不能确认
- IM 的 5 年收益分布
- 一个 PE 阈值可以保证不亏
- 买 Put + 卖 Call 已经完全替代择时
二、纯滚动回报分布
| 标的 | 持有期 | 样本 | 最差年化 | 中位数 | 最好年化 | 负收益占比 | 点位相关 | PE相关 |
|---|---|---|---|---|---|---|---|---|
| IC | 3 年 | 1275 | -12.68% | +12.25% | +34.68% | 22.7% | -0.87 | -0.25 |
| IC | 5 年 | 791 | +3.56% | +9.49% | +14.90% | 0.0% | -0.19 | -0.46 |
| IM | 3 年 | 278 | +6.40% | +16.43% | +22.61% | 0.0% | -0.55 | — |
| IM | 5 年 | 0 | — | — | — | 0.0% | — | — |
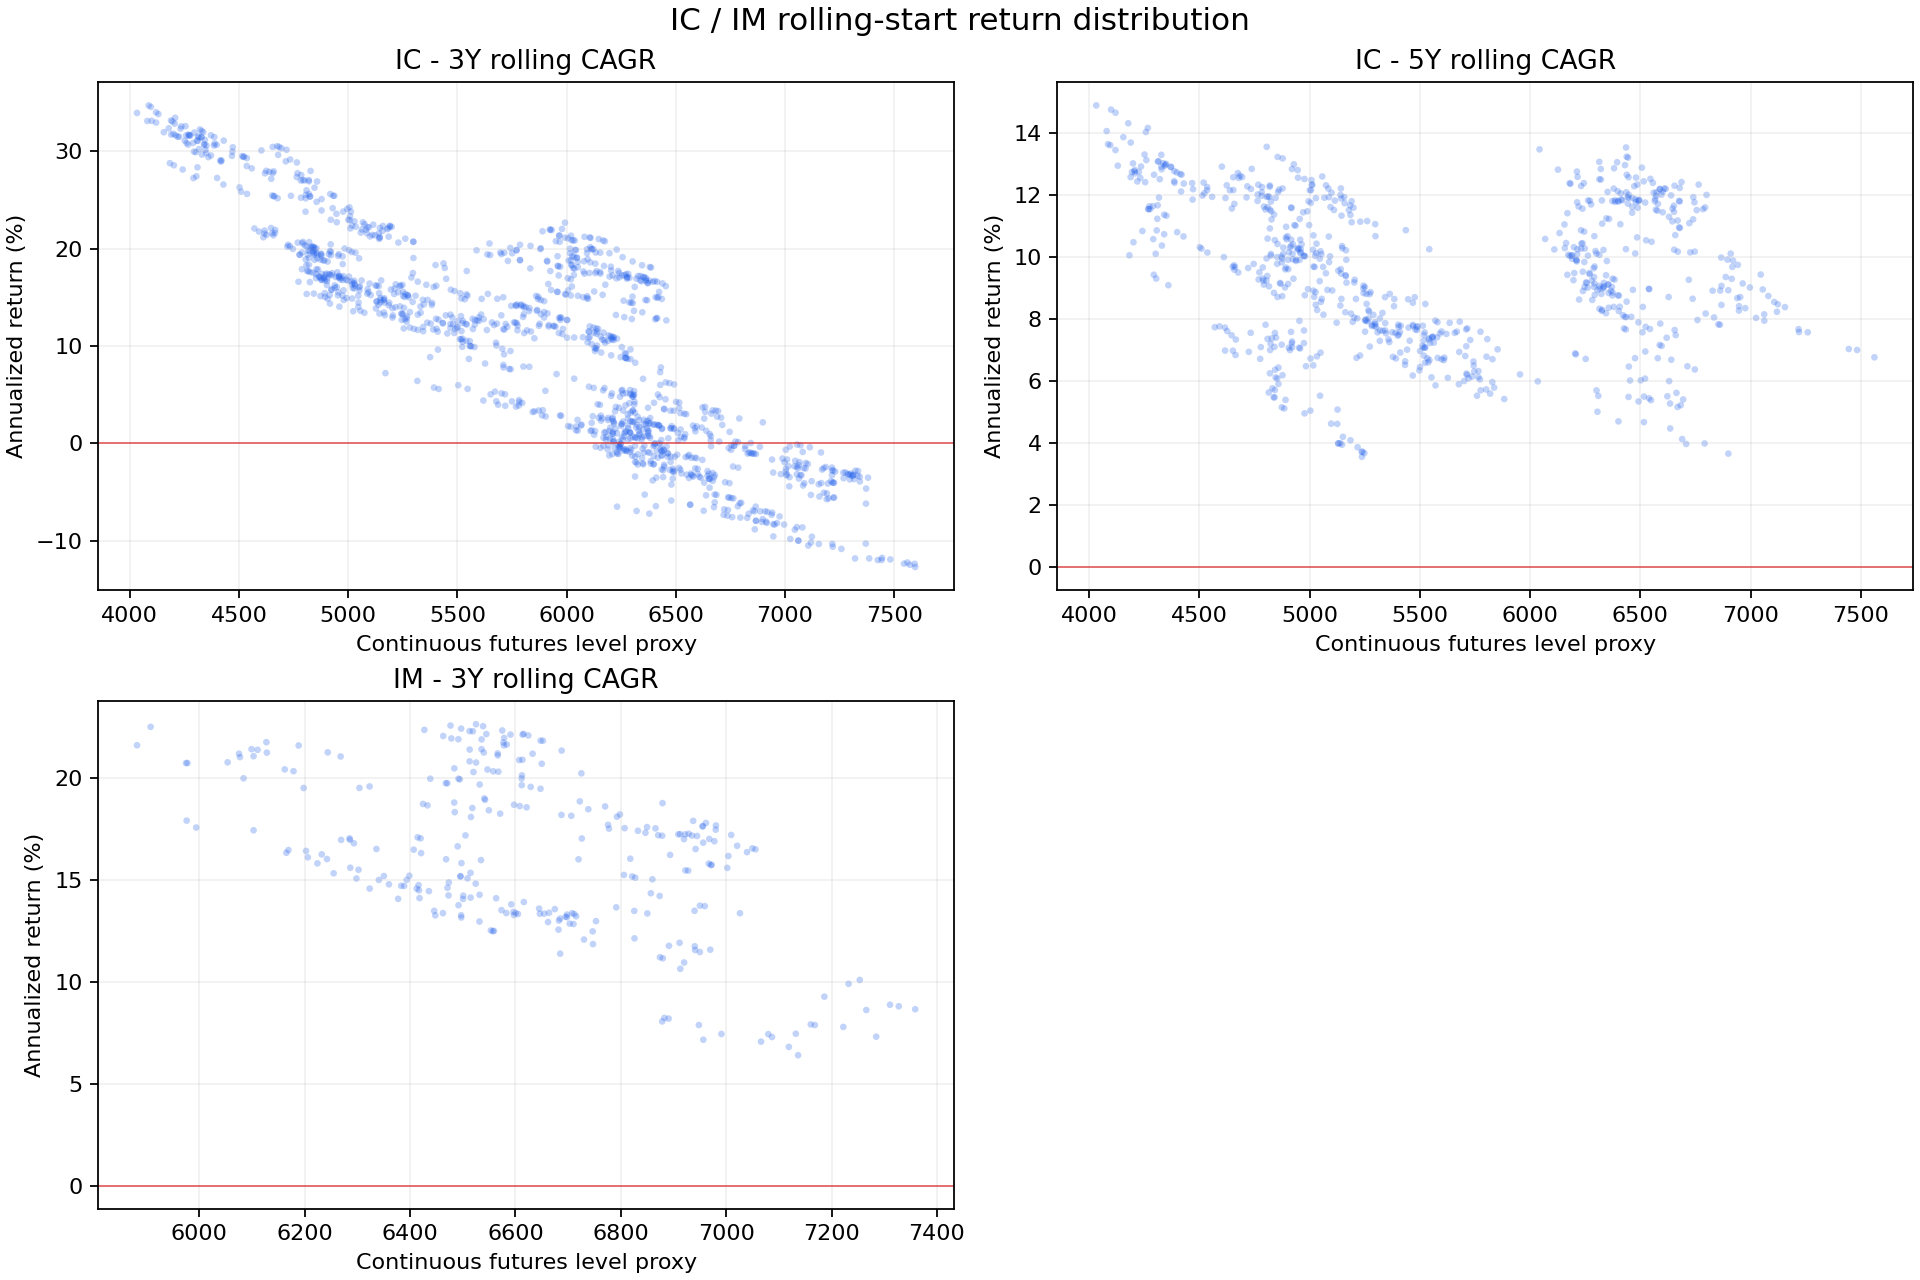
每个点代表一个历史起点;横轴为连续期货收盘价代理,纵轴为 N 年年化回报。图中没有把未来终点提前用于起点信号。
三、起点位:IC 的 6000 点分界线
| 3 年起点位 | 样本 | 中位年化 | 最差 | 最好 | 负收益占比 |
|---|---|---|---|---|---|
| ≤5000 | 258 | +23.85% | +14.03% | +34.68% | 0.0% |
| 5000–6000 | 349 | +14.20% | +2.77% | +24.22% | 0.0% |
| 6000–7000 | 568 | +1.84% | -9.54% | +21.32% | 33.5% |
| 7000–8000 | 100 | -3.59% | -12.68% | -0.11% | 100.0% |
这是连续期货收盘价口径,不是现货指数点位;6000 点不应直接当作跨数据源的硬阈值。
四、PE:比点位合理,但还不是交易规则
| IC 起点 PE 四分位 | 样本 | 中位年化 | 最差 | 负收益占比 |
|---|---|---|---|---|
| (15.579, 20.69] | 320 | +5.02% | -6.18% | 27.8% |
| (20.69, 23.44] | 318 | +13.92% | -12.68% | 27.0% |
| (23.44, 26.1] | 318 | +15.86% | -4.07% | 9.4% |
| (26.1, 34.51] | 319 | +2.30% | -7.20% | 26.6% |
3 年 PE 与未来 CAGR 的相关系数为 -0.25,四分位之间重叠明显。起点 PE≤18 的 85 个样本中仍有 2.4% 为负,最差 -1.23%,所以低 PE 只能作为估值背景,不是“不亏保证”。本地没有 000852.SH PE 历史,IM 暂不做 PE 图。
五、期权保险:降低尾部,不等于消除择时
| IM 代理方案 | 持有期 | 样本 | 最差年化 | 中位数 | 负收益占比 |
|---|---|---|---|---|---|
| 无Put | 2 年 | 480 | -4.13% | +9.72% | 5.6% |
| 无Put | 3 年 | 238 | +5.05% | +7.86% | 0.0% |
| m90_h50 | 2 年 | 480 | -4.15% | +9.40% | 3.8% |
| m90_h50 | 3 年 | 238 | +4.87% | +7.36% | 0.0% |
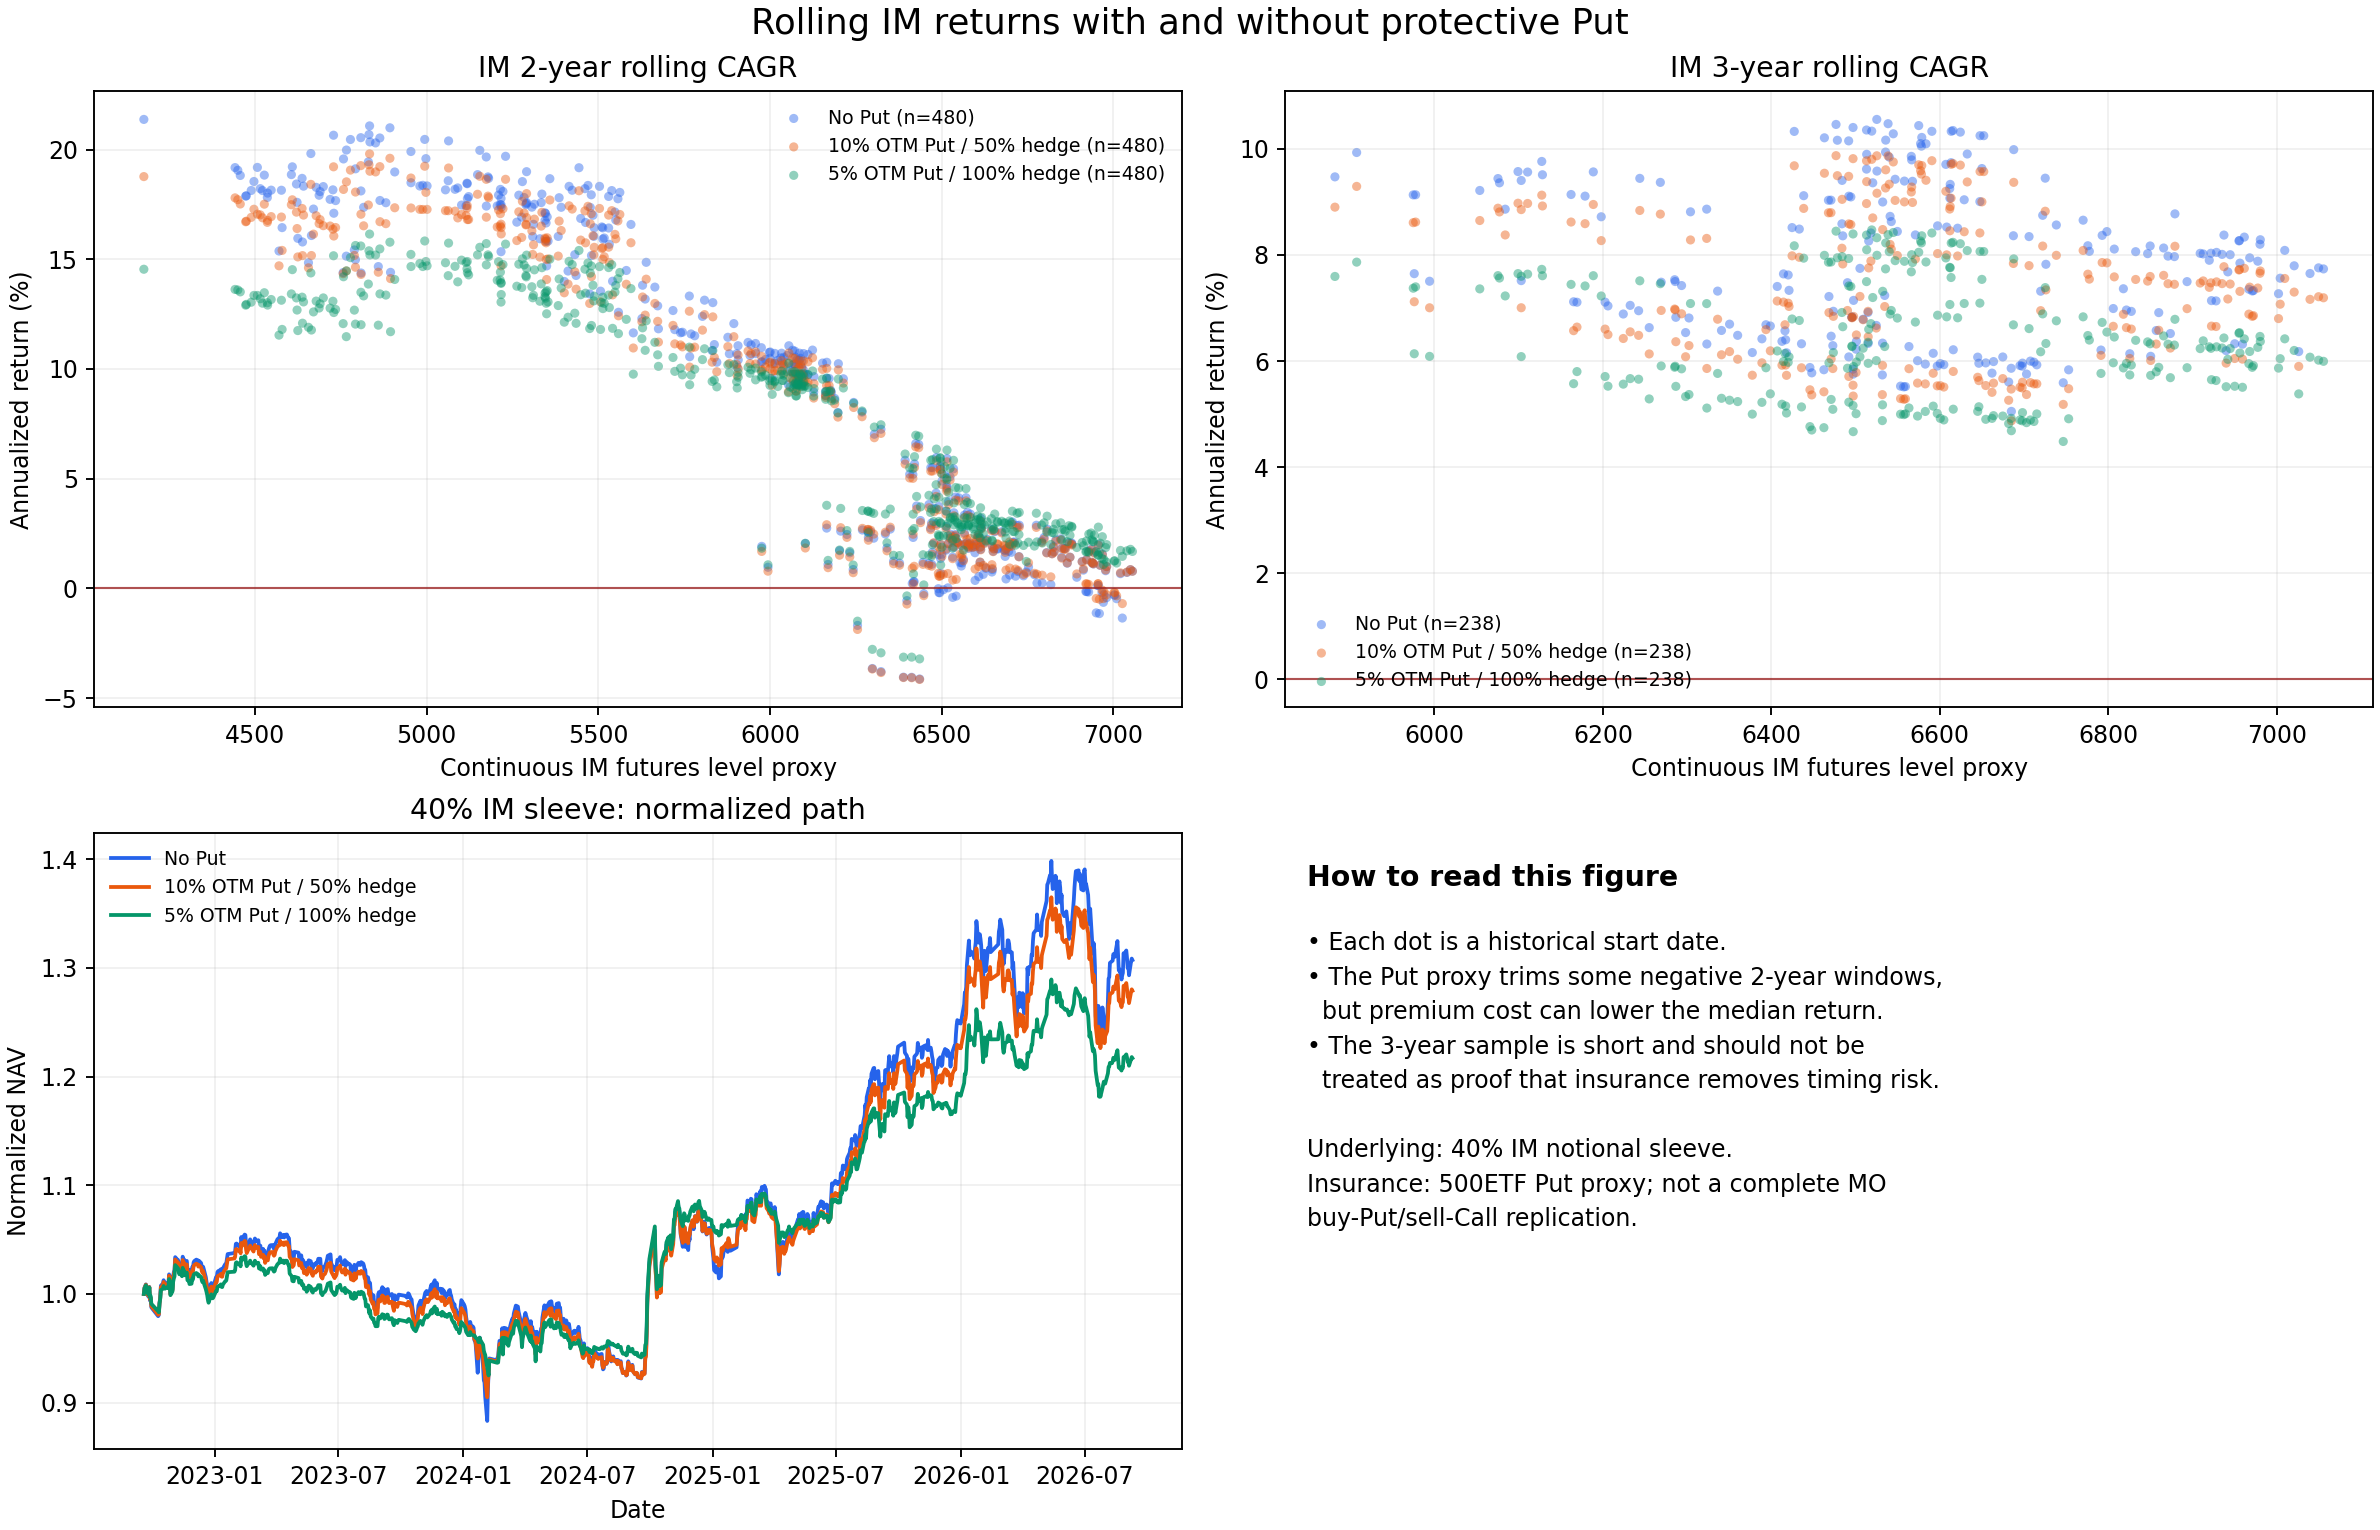
叠加期权的 2 年/3 年滚动年化分布,以及 40% IM 名义敞口的净值路径。Put 采用 500ETF 代理,图中不把它当成完整 MO 买 Put + 卖 Call 复制。
Sell Call / Sell Put 组合对照
| 方案 | CAGR | 最大回撤 | 年化波动 | Sharpe | 净期权现金流 |
|---|---|---|---|---|---|
| 无期权 | +6.88% | -16.35% | +11.40% | 0.67 | +0.00% |
| Put保险 | +6.31% | -13.72% | +9.84% | 0.7 | -8.77% |
| Sell Call | +6.07% | -15.74% | +10.51% | 0.64 | +6.70% |
| Sell Put | +7.45% | -18.94% | +13.21% | 0.64 | +8.77% |
| Put + Sell Call(Collar) | +5.48% | -13.12% | +8.78% | 0.68 | -2.08% |
| Put + Sell Put | +6.88% | -16.35% | +11.40% | 0.67 | +0.00% |
| Sell Call + Sell Put | +6.65% | -18.32% | +12.47% | 0.6 | +15.47% |
| Put + Sell Call + Sell Put | +6.07% | -15.74% | +10.51% | 0.64 | +6.70% |
同一 40% IM 名义敞口;Sell Call 为覆盖式近似,Sell Put 为现金担保近似,权利金按逐日结算回测。
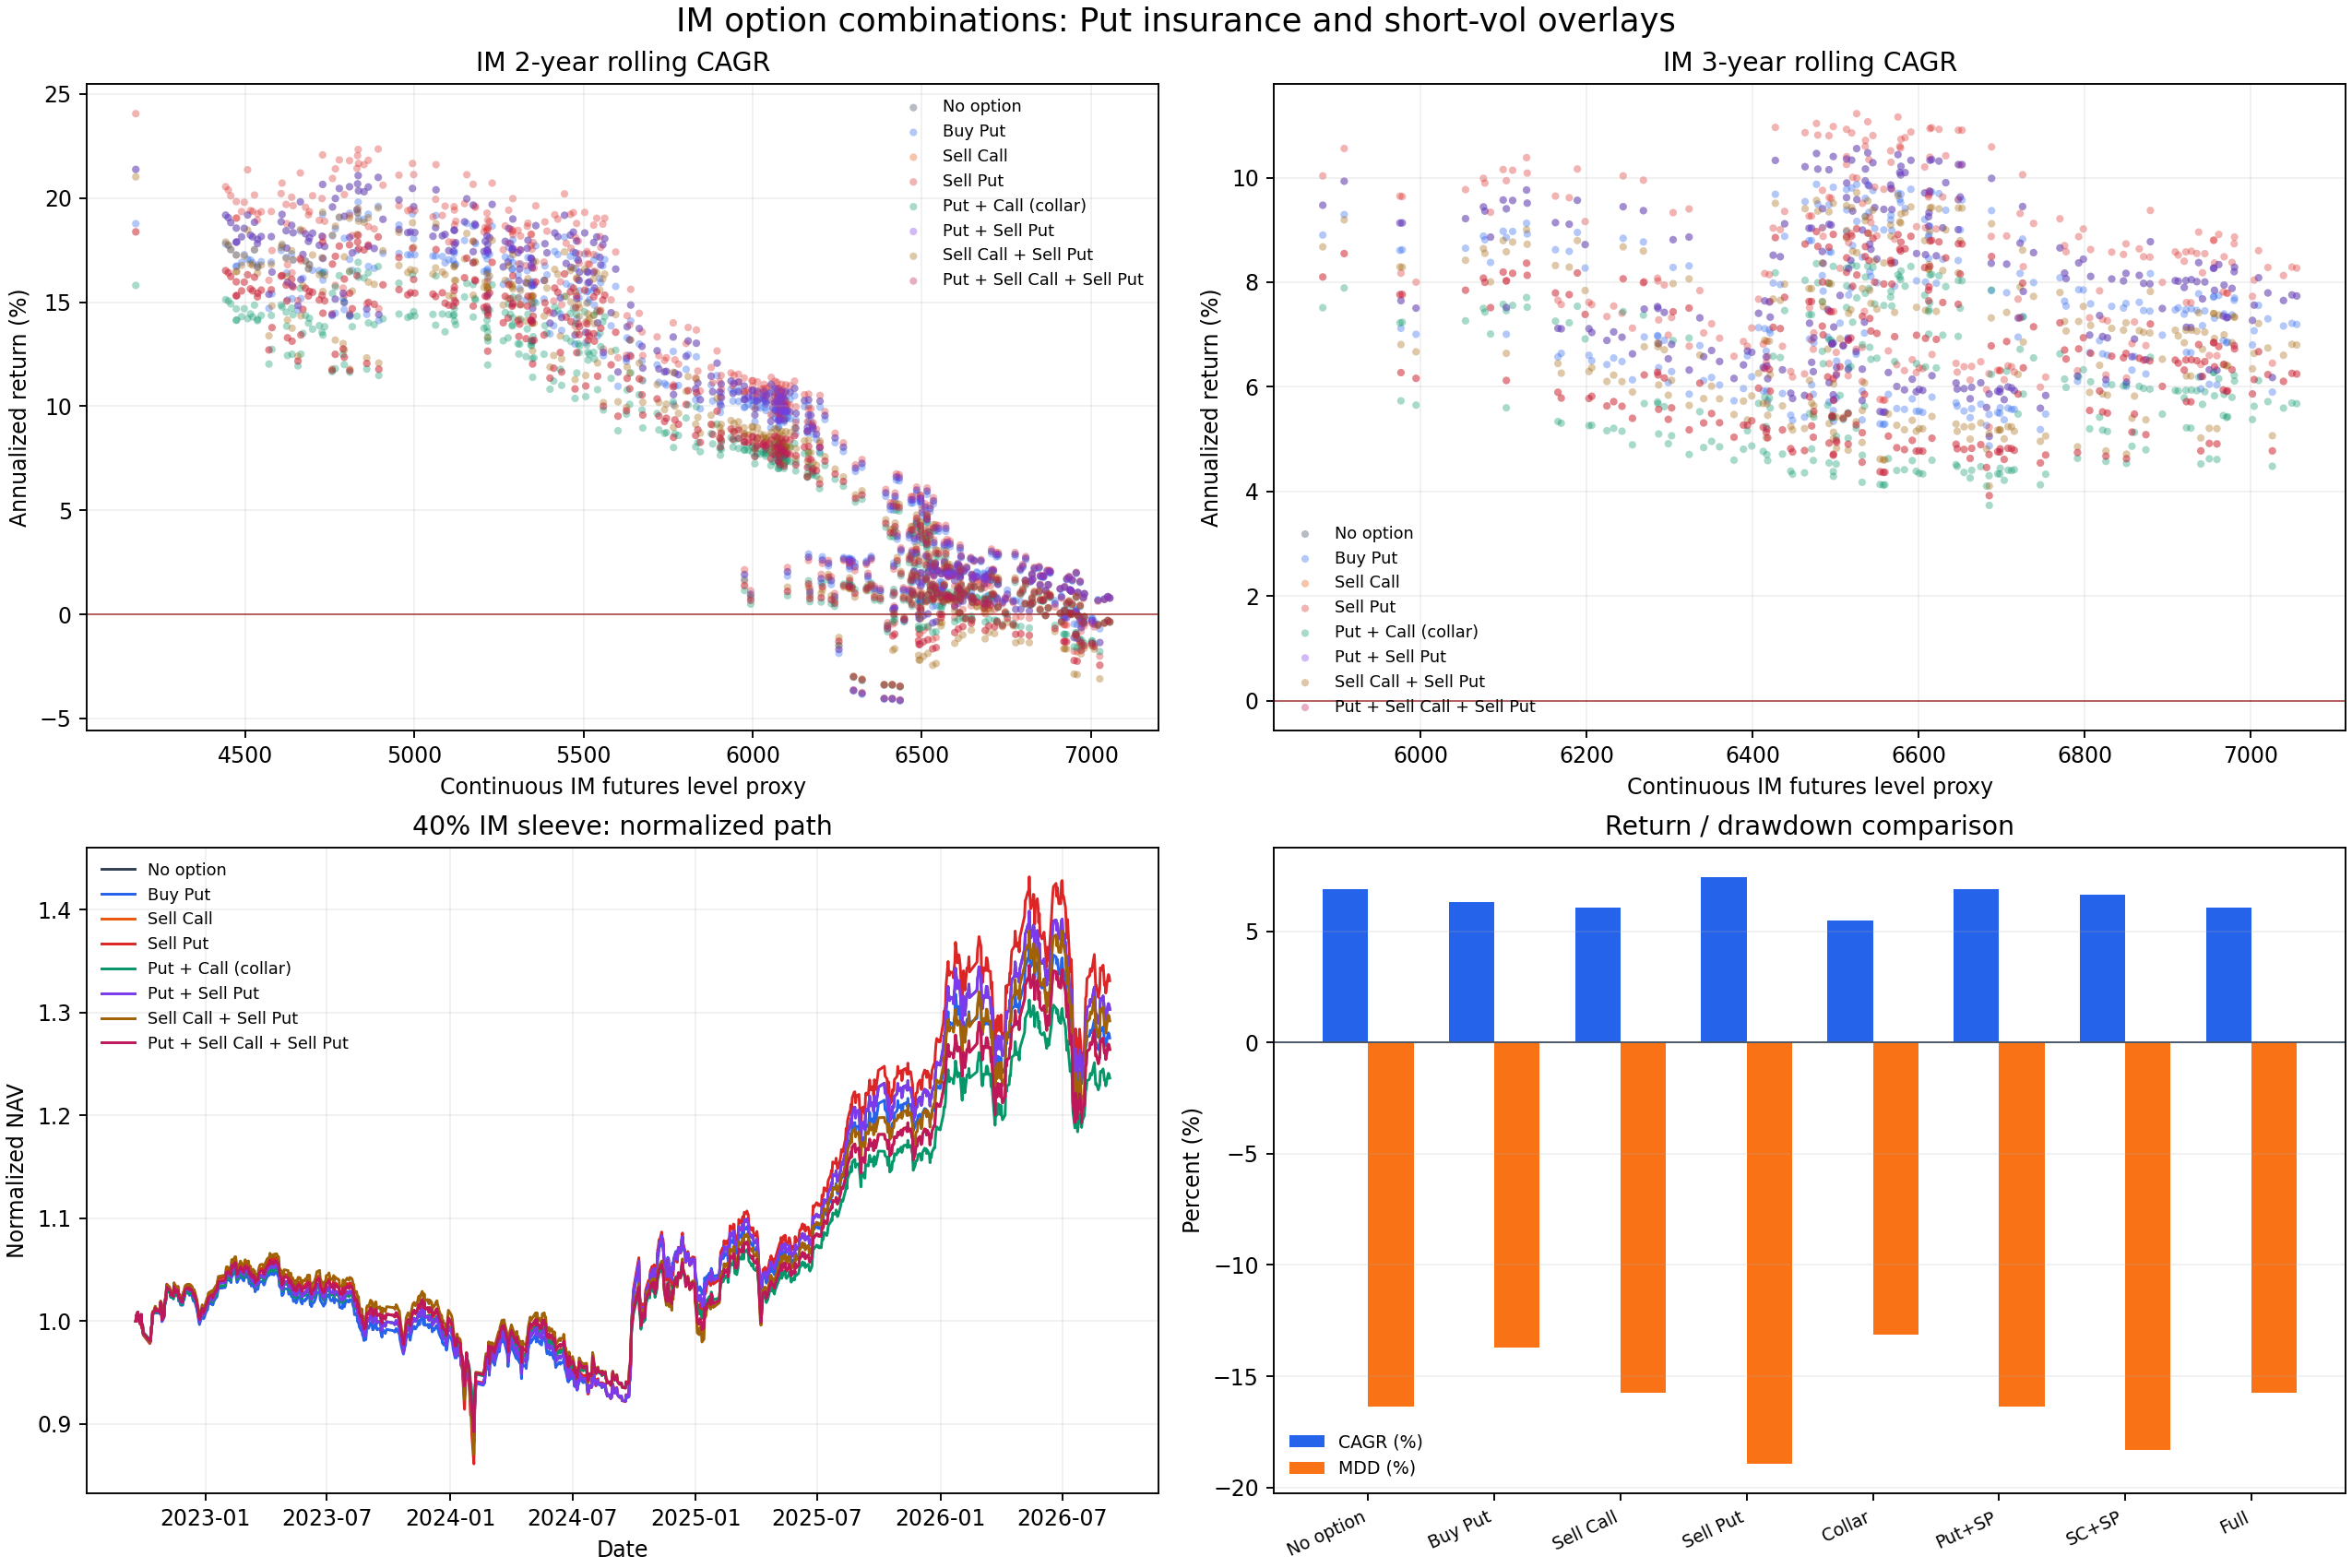
上:不同组合的 2 年/3 年滚动收益;左下:净值路径;右下:CAGR 与最大回撤对照。
代理样本中,Sell Put 将 CAGR 提升到 7.45%,但最大回撤扩大到 -18.94%;Put + Sell Call(Collar)把最大回撤压到 -13.12%,CAGR 降至 5.48%。换句话说,Sell Put 是用左尾换现金流,Collar 是用上涨空间和保费换回撤控制。
MO 真实结算(最长连续区间)
| 方案 | CAGR | 最大回撤 | 年化波动 | Sharpe | 净期权现金流 |
|---|---|---|---|---|---|
| 无期权 | -2.71% | -7.17% | +6.72% | -0.38 | +0.00% |
| Put保险 | -3.49% | -6.96% | +5.93% | -0.58 | -1.74% |
| Sell Call | -2.00% | -6.84% | +6.42% | -0.29 | +1.21% |
| Sell Put | -1.92% | -8.11% | +7.55% | -0.23 | +1.74% |
| Put + Sell Call(Collar) | -2.78% | -6.11% | +5.62% | -0.49 | -0.53% |
| Put + Sell Put | -2.71% | -7.17% | +6.72% | -0.38 | +0.00% |
| Sell Call + Sell Put | -1.22% | -7.77% | +7.26% | -0.14 | +2.95% |
| Put + Sell Call + Sell Put | -2.00% | -6.84% | +6.42% | -0.29 | +1.21% |
MO 数据只在最长连续区间计算,样本不足 2 年;因此不绘制长期滚动分布,也不作为实盘收益预测。
Put 代理的完整路径
- 无 Put:CAGR 6.97%,MDD -16.35%
- 10% 虚值/50% 覆盖:CAGR 6.39%,MDD -13.72%
- 累计 Put 成本约 8.77%
MO 真实结算验证
- 最长连续区间只有 292 个交易日
- 无 Put CAGR -2.71%
- 10% 虚值/50% 覆盖 CAGR -3.49%,MDD 仅小幅改善
六、优化后的默认策略(研究版)
IM 默认规则
- 504 日滚动贴水 80 分位入场、40 分位退出
- 最长持有 90 个交易日,T+1 收盘执行
- 目标波动 10%,单层权重 ≤100%
- 全样本 CAGR 8.06%,MDD -11.16%,交易 30 次
IC 默认规则
- 756 日滚动年化展期贴水 80 分位入场、40 分位退出
- 最长持有 90 个交易日,T+1 收盘执行
- 目标波动 10%,单层权重 ≤100%
- 全样本 CAGR 7.50%,MDD -10.09%,交易 13 次
| 层级 | 具体规则 | 目的 |
|---|---|---|
| 入场/退出 | 贴水达到过去滚动窗口 80 分位才入场,回到 40 分位退出;不把 PE 或绝对点位作为单独开关。 | 适应基差漂移并减少阈值附近来回交易。 |
| 仓位 | 20 日实现波动率目标 10%,策略层权重封顶 100%;无信号时现金。 | 把收益目标和回撤控制拆开。 |
| 持有期 | 最长 90 个交易日;若资金不能承受 3 年负窗口,不参与纯滚 IC。 | 避免短钱承担长周期风险。 |
| 保险 | Put 只作为可选防守层,10% 虚值/50% 覆盖先做预算压力测试;不把 500ETF Put 代理当成 MO 防爆仓证明。 | 用保费换尾部保护。 |
七、数据边界
IC 本地净值从 2018-06-14 开始,不能称为完整上市以来;IM 从 2022-07-22 开始,无法检验 5 年。横轴点位是连续期货价格代理。期权对照使用 500ETF Put 代理,MO 数据存在缺口,且没有加入未经确认的卖 Call 规则。所有结果都应视为研究证据,不是收益承诺。
可复现:本目录 backtest.py 与 backtest_result.json。口径:0.2% 单边成本;A 股长仓;train<2022 / test≥2022(或分年)。