A股行业轮动:趋势质量、标准差与现金/黄金对照
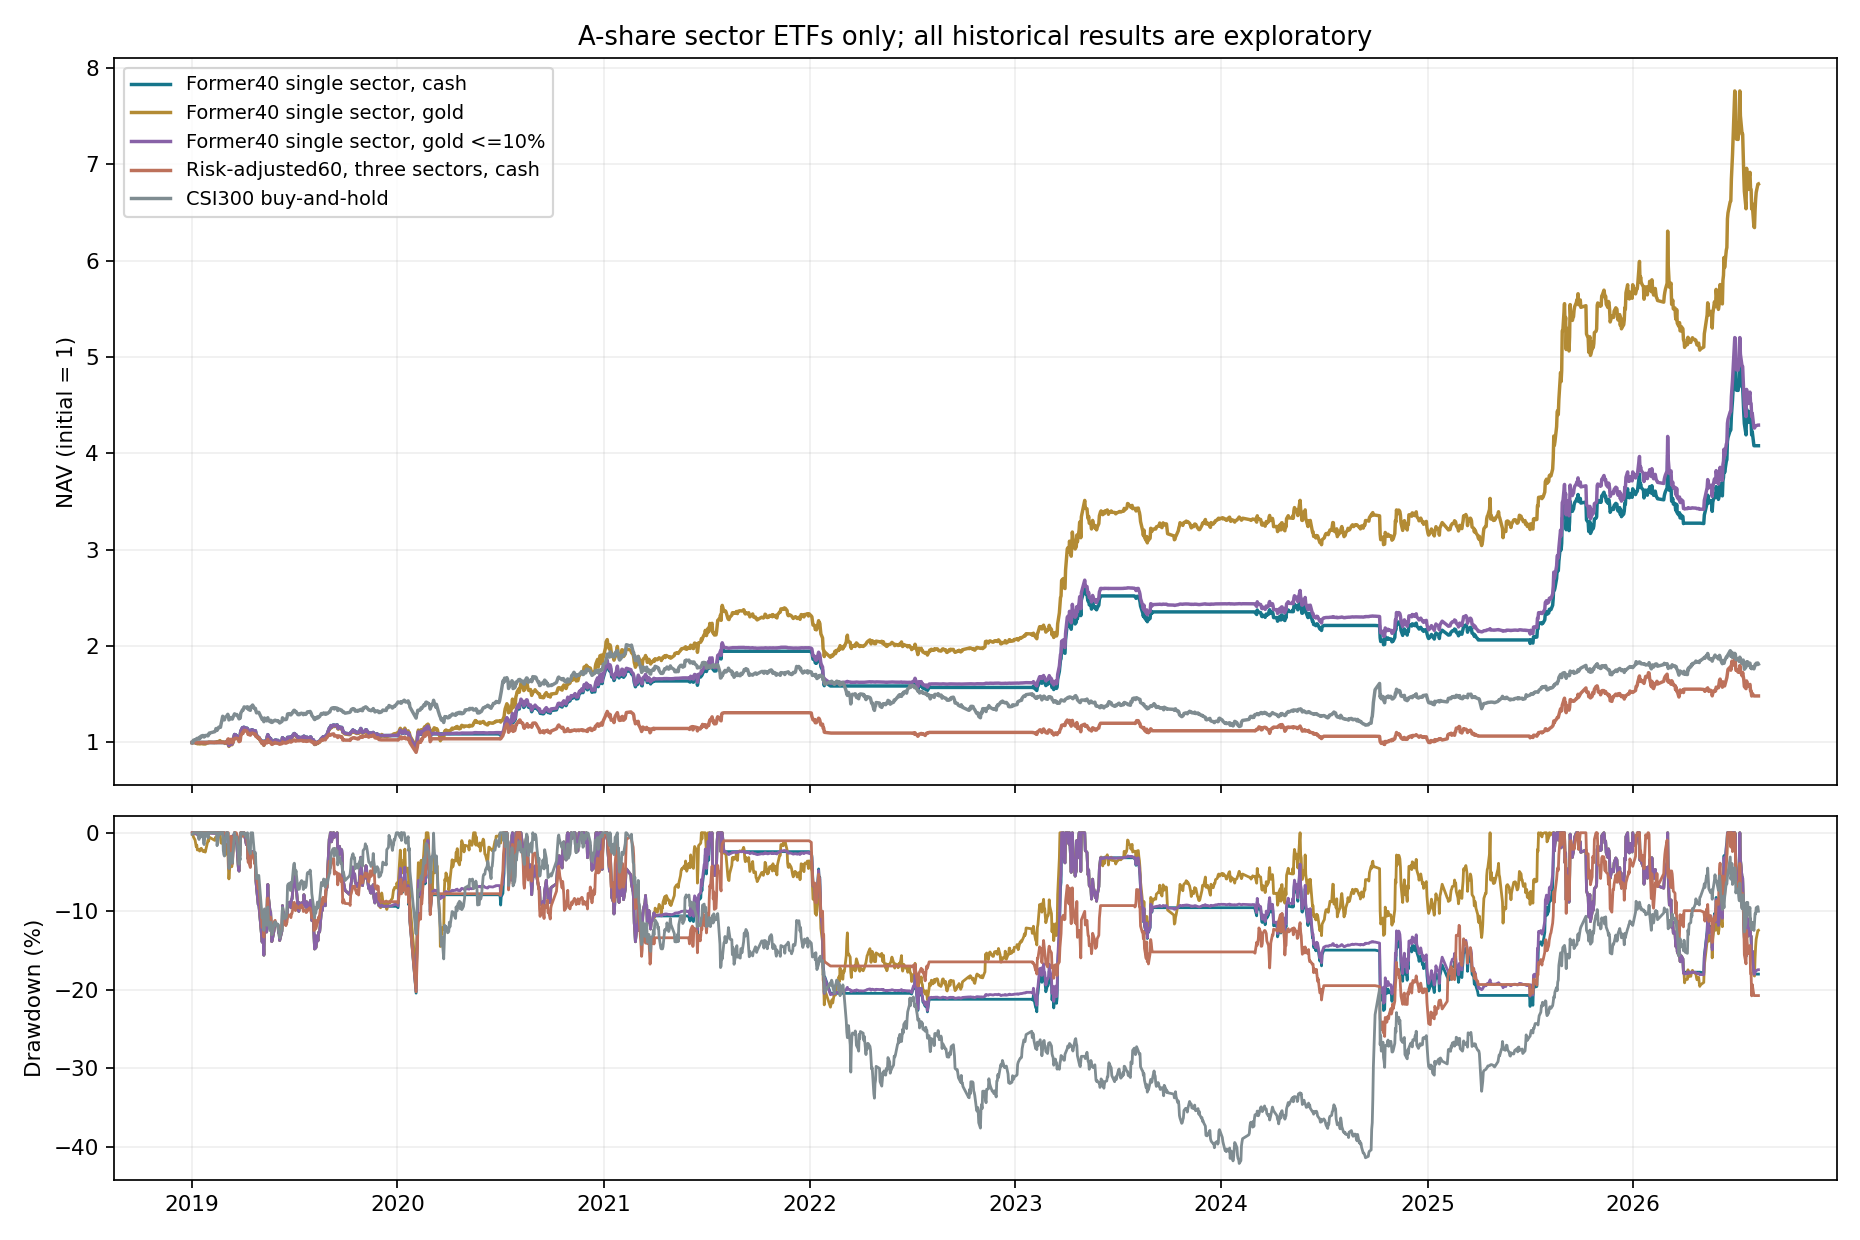
原40日趋势质量规则移植到纯行业池,单行业现金年化20.43%、回撤-22.84%;黄金目标上限10%为21.25%、-22.67%;全空位黄金为28.84%、-22.24%,平均黄金43.38%。这是原来已经筛选过的规则,不是新发现的独立20%策略。
先选流动性代表、60日涨幅除以收益波动率、持有三个大类、弱势现金,是5.35%、-25.97%。原40日现金版买卖各0.5%且信号提前5日后,降至12.34%、-31.89%;因此不能把20.43%当成已经实现稳定20%年化。
1. 先把两套“趋势+标准差”说清楚
| 位置 | 原40日规则移植 | 60日标准差观察版 |
|---|---|---|
| 选什么 | 所有当时合格的行业ETF竞争;40日对数价格回归斜率×244×R²,选择得分最高者。保持原规则,不额外要求得分为正。 | 每个当前行业大类先按过去120日平均成交额选最液态代表,再按60日涨幅/60日年化收益波动率排序,得分为正才选。 |
| 大盘开关 | 沪深300ETF复权价格高于自身MA120才持有权益。 | 相同。 |
| 标准差怎样控仓 | 拟持有组合过去60日加权收益的样本标准差×√244,超过25%则整体同比缩仓,只减仓。防御先分配,再计算整个目标组合风险。 | 先计算权益篮子的同一波动率,超过25%则缩仓;再把空位给现金或黄金,使黄金/现金对照的权益信号目标完全相同。 |
| 三个行业怎样持有 | 不同当前大类,最多三项,各预留三分之一;缺位不放大剩余行业。 | 相同,三大类各预留三分之一。 |
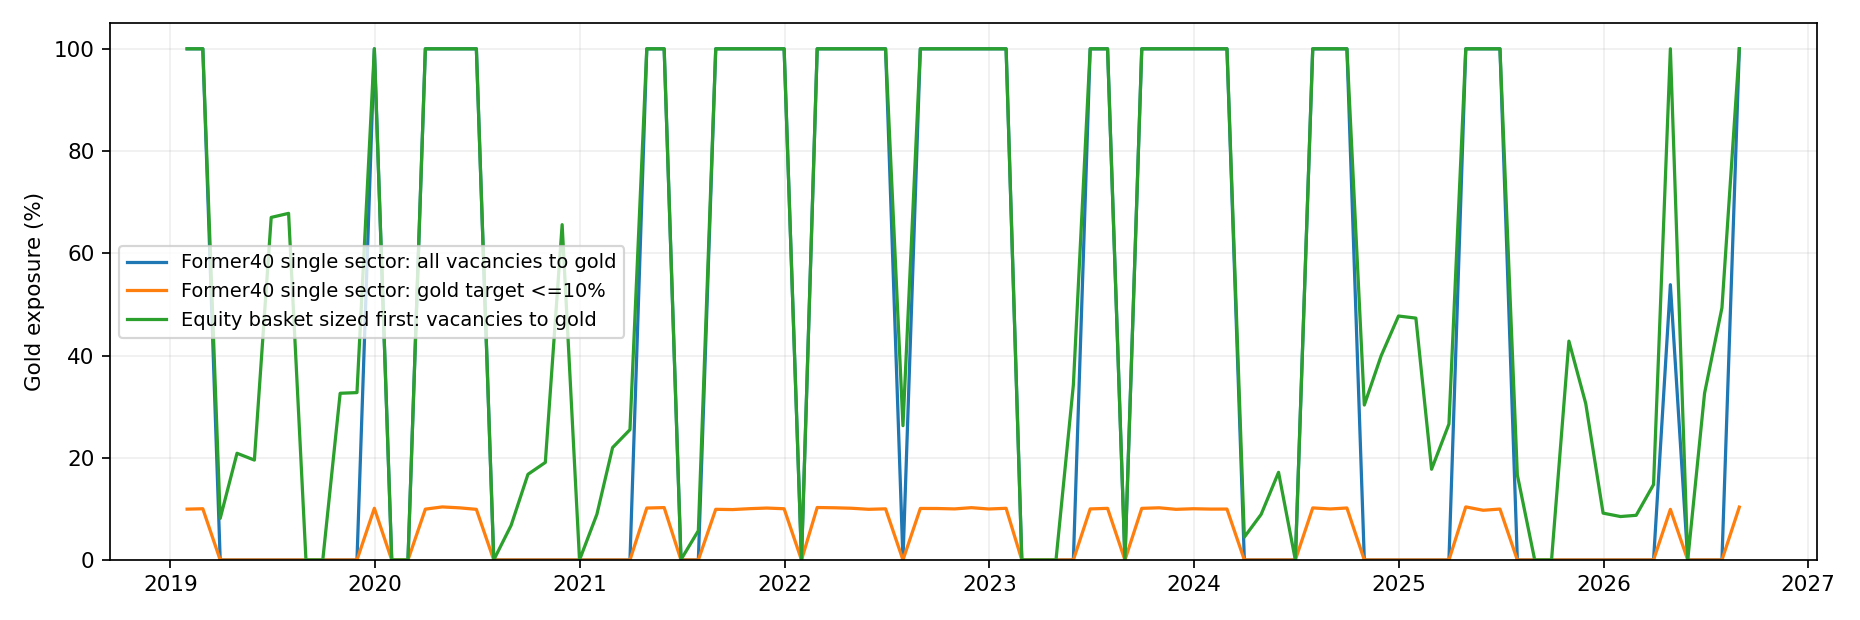
| 黄金和现金 | 弱势资金去现金;或黄金;另加黄金目标最多10%的偏好对照。风险减仓后留下的现金不再次转黄金。 | 权益减仓和未入选资金全部留现金,或转黄金;转黄金后不再改变权益仓位,因此25%不是黄金版全账户的风险上限。 |
标准差是每日收益率的标准差,不是价格水平的标准差。60日涨幅为Pt/Pt−60−1;年化波动率为过去60日每日收益率样本标准差×√244,评分分母最低5%。40日趋势质量是斜率与拟合程度的乘积,不能直接解释为预测年化收益。组合波动率用所选资产加权后的逐日组合收益计算,包含它们的相关性。
25%是过去数据估计的波动预算,既不是最大回撤25%的保证,也不是未来实际波动上限。月频控制不会在月内每天重新缩仓。本篇只按月末已知收盘生成目标,下一中国交易日收盘近似执行。
2. 原40日规则在纯A股行业池里效果如何
| 方案 | 年化 | 最大回撤 | Sharpe | 年化波动 | 平均黄金 | 平均现金 |
|---|---|---|---|---|---|---|
| 原40日规则移植,单行业现金 | 20.43% | -22.84% | 0.927 | 22.86% | 0.00% | 56.62% |
| 原40日规则移植,单行业黄金上限10% | 21.25% | -22.67% | 0.956 | 22.88% | 4.42% | 52.20% |
| 原40日规则移植,单行业黄金 | 28.84% | -22.24% | 1.159 | 24.44% | 43.38% | 13.24% |
| 原40日规则移植,三个行业现金 | 5.73% | -23.21% | 0.382 | 19.69% | 0.00% | 50.83% |
| 原40日规则移植,三个行业黄金 | 13.11% | -22.76% | 0.681 | 21.51% | 43.38% | 7.45% |
单行业指从整个纯A股行业ETF候选池选一项,不是事先固定某个行业。单选与三选采用相同40日评分、MA120开关和25%波动预算;三选并没有在本段历史给出更好的收益/回撤取舍。黄金版本不包含美国、日本或境外ETF,但黄金本身是非权益防御资产;现金版完全不持有黄金。
3. 行业代表+标准差评分:把差结果也展示出来
| 评分(先按流动性选代表) | 持仓 | 现金年化/回撤 | 全部空位黄金年化/回撤 | 黄金版平均黄金 |
|---|---|---|---|---|
| 60日涨幅 | 单行业 | 5.89%/-44.90% | 14.88%/-31.66% | 59.74% |
| 60日涨幅 | 三个大类 | 7.09%/-22.30% | 15.07%/-21.59% | 54.99% |
| 60日涨幅/60日波动率 | 单行业 | 8.78%/-39.49% | 17.92%/-32.62% | 56.87% |
| 60日涨幅/60日波动率 | 三个大类 | 5.35%/-25.97% | 12.81%/-20.71% | 54.15% |
| 40日趋势质量 | 单行业 | 12.86%/-32.16% | 21.70%/-24.52% | 60.86% |
| 40日趋势质量 | 三个大类 | 6.25%/-27.26% | 13.21%/-21.94% | 55.59% |
把60日涨幅除以波动率,并未必改善。三个行业的简单涨幅现金版为7.09%/−22.30%,波动调整评分现金版为5.35%/−25.97%。不能因为标准差听起来更稳,就预设它能同时增加收益、缩小回撤。
4. 为什么原40日单选与代表单选差这么多
| 方案 | 年化 | 最大回撤 | Sharpe | 年化波动 | 平均黄金 | 平均现金 |
|---|---|---|---|---|---|---|
| 原40日规则移植,单行业现金 | 20.43% | -22.84% | 0.927 | 22.86% | 0.00% | 56.62% |
| 原40日评分,只允许正评分,单行业现金 | 19.37% | -24.01% | 0.891 | 22.76% | 0.00% | 57.34% |
| 流动性代表,40日趋势质量,单行业现金 | 12.86% | -32.16% | 0.674 | 21.31% | 0.00% | 60.84% |
补充只允许正40日得分的同池对照,以区分正得分门槛与代表选择。按流动性先选代表,会放弃同一粗行业大类内其他ETF的价格领先;原规则则在全部合格ETF中选择当前趋势最强者。这两个做法也改变了子行业和跟踪指数的暴露,同一“医药”大类里创新药、医疗等并非相同资产,因此收益差不能全部归因为多ETF事后挑选或某一个代码环节。
原单选高收益依赖较丰富候选池与具体赢家路径。该池仍用当前基金名称分类,没有完整历史更名与指数变更档案;40日窗口和MA120之前经过万余项搜索,2024+也已经看过。更高回测数字不能消除这些选择偏差。此处只是检验既有规则的纯A股行业移植,没有重新选最佳窗口。
5. 标准差缩仓与大盘开关各自的作用
| 方案 | 年化 | 最大回撤 | Sharpe | 年化波动 | 平均黄金 | 平均现金 |
|---|---|---|---|---|---|---|
| 波动调整评分,三个行业,不缩仓 | 2.20% | -36.01% | 0.211 | 23.47% | 0.00% | 47.19% |
| 波动调整评分,三个行业,现金 | 5.35% | -25.97% | 0.367 | 19.26% | 0.00% | 54.15% |
| 波动调整评分,三个行业,不设大盘开关 | 6.57% | -54.38% | 0.389 | 23.48% | 0.00% | 21.30% |
保留同一波动调整排序,取消组合缩仓时年化2.20%、回撤−36.01%;加入25%波动预算后为5.35%、−25.97%。取消大盘MA120开关则回撤扩大到−54.38%。这些支持继续保留风险机制,却不能证明这一套行业排序具有足够收益。
6. 不只与表现差的宽基择时比较
| 方案 | 年化 | 最大回撤 | Sharpe | 年化波动 | 平均黄金 | 平均现金 |
|---|---|---|---|---|---|---|
| 不择时持有沪深300 | 8.19% | -42.16% | 0.510 | 18.98% | 0.00% | 0.00% |
| 沪深300仅按25%波动预算缩仓 | 8.04% | -42.64% | 0.508 | 18.64% | 0.00% | 1.71% |
| 沪深300,同MA120与正60日涨幅,现金 | -3.11% | -42.62% | -0.171 | 13.26% | 0.00% | 54.47% |
| 波动调整评分,三个行业,现金 | 5.35% | -25.97% | 0.367 | 19.26% | 0.00% | 54.15% |
| 原40日规则移植,单行业现金 | 20.43% | -22.84% | 0.927 | 22.86% | 0.00% | 56.62% |
不择时的沪深300参考为8.19%、-42.16%。同MA120且60日涨幅为正的沪深300择时参考本身较差,不能只拿它作基准来证明行业超额。标准差三个行业与不择时沪深300的60日成对区块重采样1000次,年化增量5%/50%/95%分位为[-15.85, -2.72, 9.17]个百分点。这个诊断未修正历次模型选择,不能作为独立统计验证。
宽基与行业的持仓路径、现金占比和实现波动不同;“相同25%波动预算”不等于真正风险完全相同。不择时沪深300还保留报价、上市历史和流动性约束;本样本初期合格,近似买入后持有。基础机制比较之外的简单宽基、10%黄金和原规则移植对照是在初步结果出现后补充,原16项设计单独保留,可下载核查。
7. 黄金最多10%能否解决目标收益
| 方案 | 年化 | 最大回撤 | Sharpe | 年化波动 | 平均黄金 | 平均现金 |
|---|---|---|---|---|---|---|
| 波动调整评分,三个行业,现金 | 5.35% | -25.97% | 0.367 | 19.26% | 0.00% | 54.15% |
| 波动调整评分,三个行业,黄金目标上限10% | 6.26% | -23.62% | 0.408 | 19.55% | 8.04% | 46.11% |
| 波动调整评分,三个行业,全部空位黄金 | 12.81% | -20.71% | 0.662 | 21.80% | 54.15% | 0.00% |
| 流动性代表,40日趋势质量,单行业现金 | 12.86% | -32.16% | 0.674 | 21.31% | 0.00% | 60.84% |
| 流动性代表,40日趋势质量,单行业黄金上限10% | 14.21% | -30.78% | 0.723 | 21.58% | 8.89% | 51.97% |
| 流动性代表,40日趋势质量,单行业黄金 | 21.70% | -24.52% | 0.924 | 24.49% | 60.86% | 0.00% |
| 原40日规则移植,单行业现金 | 20.43% | -22.84% | 0.927 | 22.86% | 0.00% | 56.62% |
| 原40日规则移植,单行业黄金上限10% | 21.25% | -22.67% | 0.956 | 22.88% | 4.42% | 52.20% |
| 原40日规则移植,单行业黄金 | 28.84% | -22.24% | 1.159 | 24.44% | 43.38% | 13.24% |
10%是月度黄金目标上限,月内会随价格漂移,并非实时硬限制。不合格的黄金空位也留现金,不假设黄金总能买入。本轮10%沿用此前降低黄金暴露的研究偏好,不根据本轮哪个比例收益最高来选择。全空位黄金版本可达到100%目标,并不满足低黄金偏好。
8. 分年与费用、日期压力
| 年份(2026仅至8月11日) | 原40日规则移植,单行业现金 | 原40日规则移植,单行业黄金上限10% | 原40日规则移植,单行业黄金 | 波动调整评分,三个行业,现金 |
|---|---|---|---|---|
| 2019 | 7.18% | 7.45% | 9.86% | 2.69% |
| 2020 | 55.98% | 57.52% | 71.71% | 19.35% |
| 2021 | 16.44% | 17.17% | 23.83% | 6.79% |
| 2022 | -19.28% | -18.51% | -11.43% | -15.60% |
| 2023 | 49.89% | 50.92% | 60.33% | 1.52% |
| 2024 | -9.57% | -8.89% | -2.67% | -7.58% |
| 2025 | 70.57% | 71.35% | 78.10% | 46.57% |
| 2026 | 12.30% | 12.76% | 18.19% | -2.38% |
| 方案 | 2019—2023年化 | 2024+年化 |
|---|---|---|
| 原40日规则移植,单行业现金 | 18.79% | 23.67% |
| 原40日规则移植,单行业黄金上限10% | 19.63% | 24.44% |
| 原40日规则移植,单行业黄金 | 27.25% | 31.96% |
| 波动调整评分,三个行业,现金 | 2.33% | 11.41% |
| 方案 | 只提高买卖费至各0.5% | 信号提前2日 | 提前5日 | 费用各0.5%同时提前5日 |
|---|---|---|---|---|
| 原40日规则移植,单行业现金 | 17.03%/-26.26% | 19.70%/-25.75% | 15.34%/-29.12% | 12.34%/-31.89% |
| 原40日规则移植,单行业黄金上限10% | 17.70%/-25.22% | 20.50%/-25.75% | 16.11%/-27.33% | 13.02%/-30.26% |
| 原40日规则移植,单行业黄金 | 24.01%/-23.51% | 27.74%/-25.75% | 23.02%/-24.33% | 19.06%/-25.62% |
| 波动调整评分,三个行业,现金 | 3.41%/-30.06% | 9.54%/-23.59% | 6.91%/-32.72% | 4.99%/-35.21% |
压力表均为年化/最大回撤。原40日单行业现金正常结果20.43%/−22.84%,联合压力12.34%/−31.89%,超过此前25%—30%的回撤预算;这决定了它仍是需验证的候选。2022和2024亏损、2025大涨必须一起看,不能只展示2024+总收益。近期已经探索,表中分期不称独立留出。
9. 参数邻域与下单近似
| 标准差三个行业现金:诊断 | 年化 | 最大回撤 |
|---|---|---|
| 波动预算20% | 5.28% | -23.89% |
| 90日涨幅/60日波动率 | 8.01% | -20.79% |
| 仅用2019年前上市行业ETF | -1.27% | -39.77% |
| 全部ETF先评分,再每大类最多一项 | 5.65% | -23.19% |
| 方案 | 资金 | 整手近似年化 | 回撤 | 最大前日ADV参与率 |
|---|---|---|---|---|
| 原40日规则移植,单行业现金 | 10万元 | 20.71% | -21.83% | 1.0000% |
| 原40日规则移植,单行业现金 | 30万元 | 22.95% | -18.88% | 1.0000% |
| 原40日规则移植,单行业现金 | 100万元 | 23.51% | -18.61% | 1.0000% |
| 原40日规则移植,单行业黄金 | 10万元 | 29.49% | -19.54% | 1.0000% |
| 原40日规则移植,单行业黄金 | 30万元 | 32.30% | -18.22% | 1.0000% |
| 原40日规则移植,单行业黄金 | 100万元 | 31.53% | -18.22% | 1.0000% |
| 波动调整评分,三个行业,现金 | 10万元 | 5.27% | -25.89% | 0.3790% |
| 波动调整评分,三个行业,现金 | 30万元 | 5.35% | -25.86% | 0.9998% |
| 波动调整评分,三个行业,现金 | 100万元 | 5.06% | -25.83% | 0.9999% |
| 波动调整评分,三个行业,全部空位黄金 | 10万元 | 12.78% | -20.56% | 0.3955% |
| 波动调整评分,三个行业,全部空位黄金 | 30万元 | 12.81% | -20.61% | 0.9998% |
| 波动调整评分,三个行业,全部空位黄金 | 100万元 | 12.49% | -20.62% | 0.9999% |
同账户先卖后买,买入100份整手,佣金0.03%每单至少5元+0.17%滑点,单笔不超过前日已知20日平均成交额的1%,不借款。每日市值用复权收益更新,未完整重建分红到账、份额变更、部分成交与盘口;整手表是执行近似。
容量限制改变了单选路径。卖出受限会残留旧标的,未成交不会无限按理想价格补足,可能变成多标的持仓。它恰好改善某些历史阶段,不能把更大资金下更高的数字当作规模越大越好、或已经可实盘的证据。理论25%目标预算也不能直接当作这个近似账户的风险保证。
10. 现在怎样定位这两套方案
- 原40日单选现金版保留为原规则移植候选。正常历史收益与回撤较好,但费用、日期联合压力以及既有选择偏差仍未通过独立验证。10%黄金只是偏好对照,不凭年化高低升级它。
- 标准差三个行业版暂不采用。收益与回撤组合较弱;组合波动控制有用,不等于波动调整排名有用。
- 冻结后再看新增证据。使用按日期生效的行业与跟踪指数档案,记录当时可见输入、真实订单、成交、拒绝与费用,再与简单宽基比较。本报告不自动改线上策略,也没有冻结后的新业绩。
11. 检查、来源与下载
全部主表收益与独立Python现金账严格核对;标准差观察版黄金/现金权益信号目标相等;原40日移植与原编译目标函数的对照测试通过。截断至2020/2022/2024年重算价格特征、过去ADV和目标,前缀一致。没有用未来价格或未来成交额选过去行业代表。
当前分类并非历史行业档案,供应商后来修订历史记录也未完全排除。行情截至8月11日,最近两年已看过,新增控制或重新切割不能恢复独立样本。行业/主题16个粗大类不等于16个低相关独立资产。
公开方法学参考:MSCI动量方法学,2025年4月版使用动量除以波动率的思路,但其股票选择、6/12个月期限与三年周收益波动率不同于本篇60日ETF规则;引用用于说明概念,不为本篇业绩背书。
result.json · declared_design.json · initial_declared_design.json · input_manifest.json · sector_universe.csv
逐日权重、月度持仓与完整候选评分、近似订单下载
legacy40_top1_cash_weights · legacy40_top1_gold10_weights · legacy40_top1_gold_weights · legacy40_top3_cash_weights · legacy40_top3_gold_weights · regression40_top1_cash_weights · regression40_top1_gold10_weights · regression40_top1_gold_weights · regression40_top3_cash_weights · riskmom60_top3_cash_weights · riskmom60_top3_gold10_weights · riskmom60_top3_gold_weights
legacy40_top1_cash_decisions · legacy40_top1_gold10_decisions · legacy40_top1_gold_decisions · legacy40_top3_cash_decisions · legacy40_top3_gold_decisions · regression40_top1_cash_decisions · regression40_top1_gold10_decisions · regression40_top1_gold_decisions · regression40_top3_cash_decisions · riskmom60_top3_cash_decisions · riskmom60_top3_gold10_decisions · riskmom60_top3_gold_decisions
legacy40_top1_cash_orders_100000 · legacy40_top1_cash_orders_1000000 · legacy40_top1_cash_orders_300000 · legacy40_top1_gold_orders_100000 · legacy40_top1_gold_orders_1000000 · legacy40_top1_gold_orders_300000 · riskmom60_top3_cash_orders_100000 · riskmom60_top3_cash_orders_1000000 · riskmom60_top3_cash_orders_300000 · riskmom60_top3_gold_orders_100000 · riskmom60_top3_gold_orders_1000000 · riskmom60_top3_gold_orders_300000
python3 my-app/public/reports/etf-ashare-sector-vol-20261004/backtest.py --test-only
python3 my-app/public/reports/etf-ashare-sector-vol-20261004/backtest.py