ETF 动量 · 可用组合 · 影子建议 · 2026-10-28
可用组合怎么叠?
可用组合怎么叠?
—— conviction × dual-horizon × vol-target
**CVD**(C→D→V):OOS Sharpe 0.23→1.18(Δ+0.95),超额约 771.7bp;MDD -29.9%→-8.8%。
0.23基线 OOS 夏普
1.18CVD OOS 夏普(Δ+0.95)
+772bpOOS 超额年化(IR 0.534 / t 1.167)
-8.8%CVD OOS 最大回撤(基线 -29.9%)
判决:主推荐 CVD(可挂影子记账)。建议挂 CVD 影子账本只记账不下单;等用户确认后再谈实盘。 参数全部事前冻结,不回挑邻域。
主推荐组合 CVD(一句话)
| 名称路径 | 先算 ungated dampen 终仓的 nearness spread;若 < 0.02 则整月 skip 换仓;否则对新买做 63 日 nearness 秩确认(须进 top 8) |
| 仓位袖套 | 对当月终仓估 60 日年化波动,w_eq=min(1, 0.12/vol),余仓货币 ETF 511990 |
| 冻结主参 | C SPREAD=0.02 · D W_S=63/BAND=5 · V TARGET=0.12/VOL_W=60 |
| 全样本 | Sharpe 1.28 / CAGR 13.3% / MDD -13.6% |
| IS / OOS | IS 1.33 / 14.2% / -13.6% · OOS 1.18 / 11.4% / -8.8% |
为何这样叠、为何不叠其它
- **Codex 档位**:上影子优先 V,其次 C,D 单兵,S 保留(t 弱);禁堆现金门控/风险分母。
- **主方案选 CVD**:事前可解释的三层——C 管「何时换」、D 管「新买是否短窗确认」、V 管「组合波动预算」。顺序与既有 DC/DV/CV 诊断一致(C-skip → DH → V 袖套)。
- **变体 CV**:去掉 D,检验 D 在 C 之后是否还有增量(既往 DC 交互缺口约 −0.21)。
- **变体 DV / DU**:不经 C;DV 既往近可加;DU 已上叠影先例。
- **变体 CVDS**:CVD 上再叠 scale-in(S×V 既往交互偏负,本轮只作 ± 对照,不进主推荐)。
- **不叠**:C+S、S+V、C+U 既往观察维持分列;V 与 U 互斥;不堆更多现金门控。
- **不回挑** SPREAD/BAND/W_S/TARGET/VOL_W/SCALE/LMAX/BORROW。
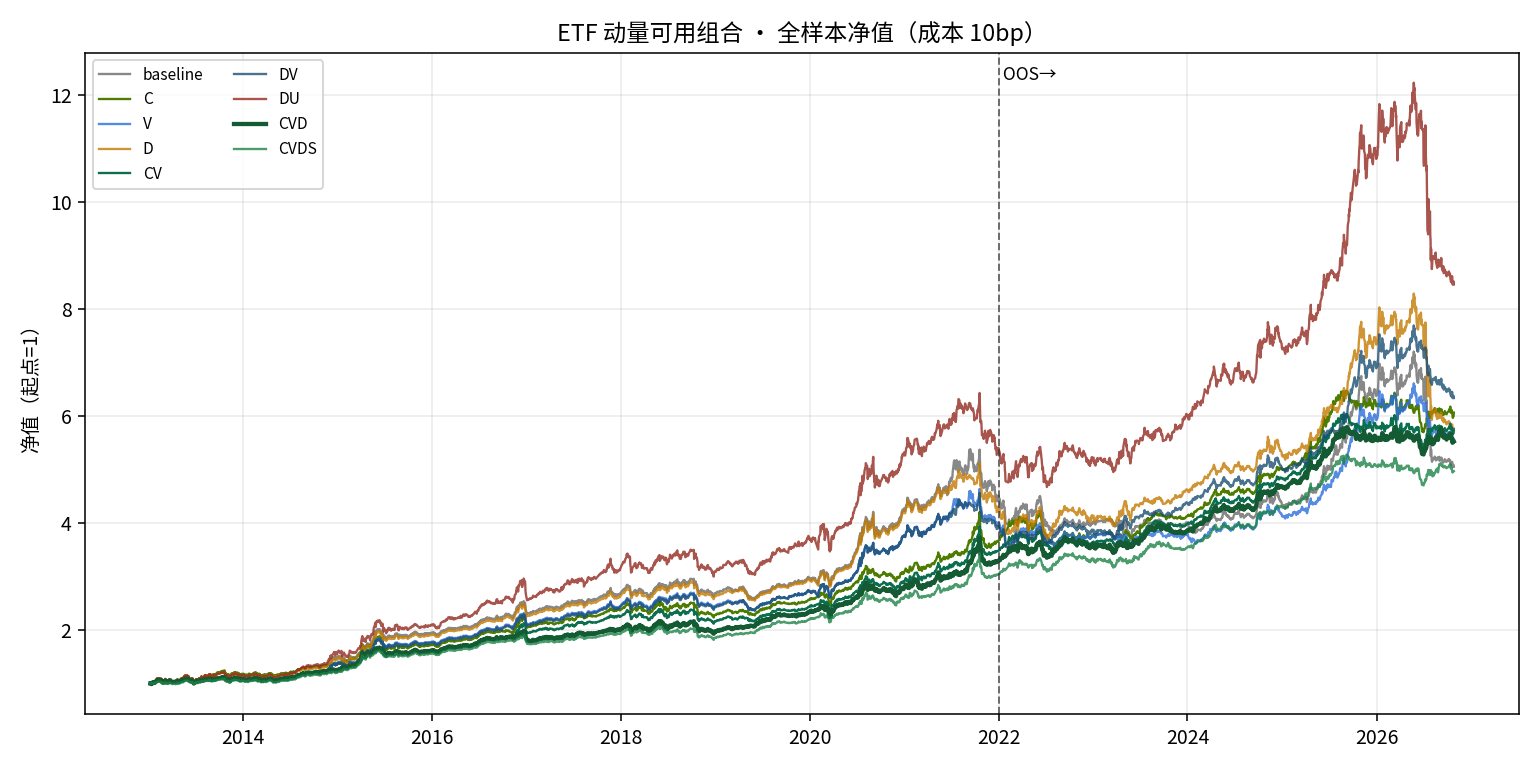
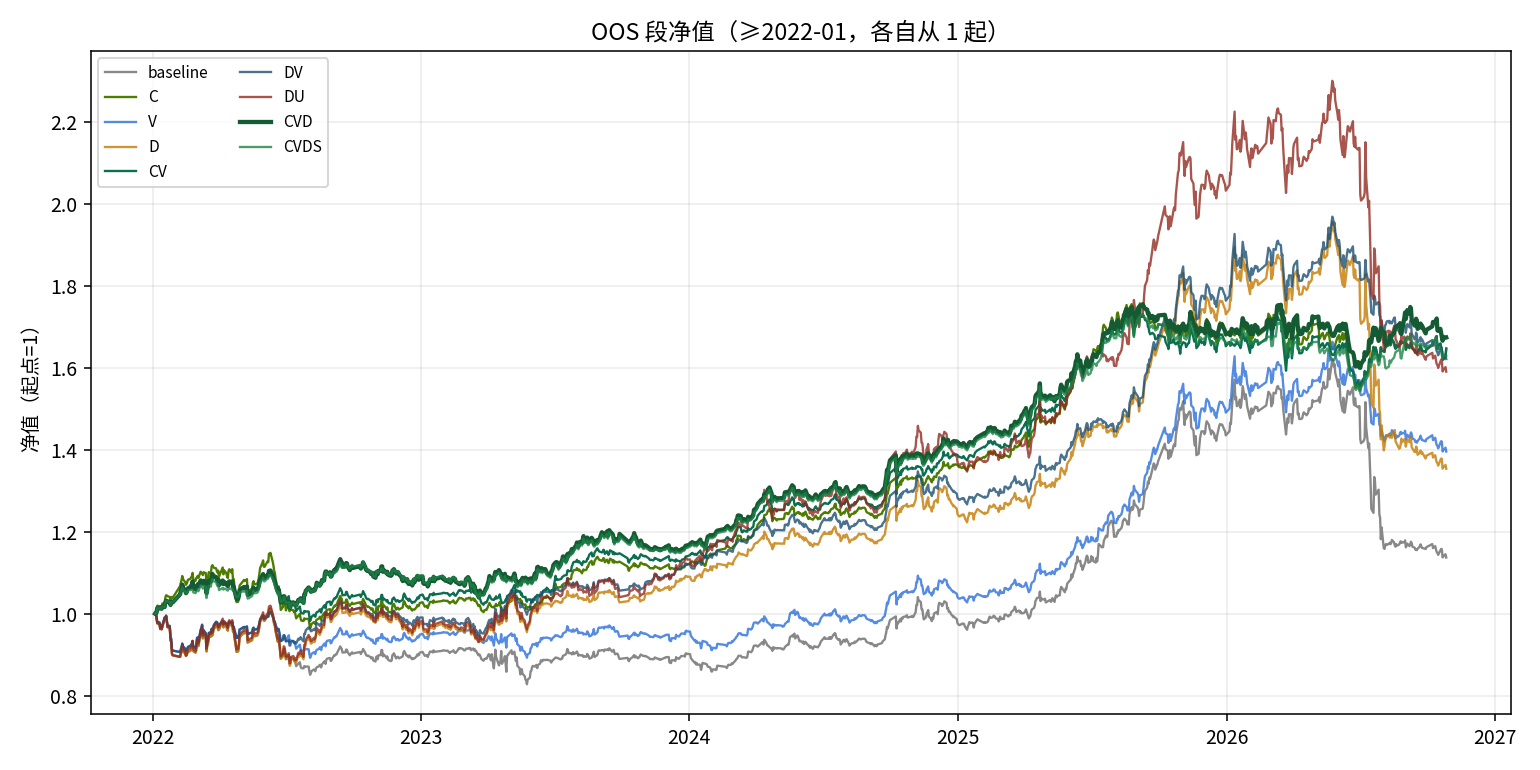
实证摘要(本轮):C OOS=1.05, V=0.63, D=0.47, CV=1.18, DV=0.89, DU=0.64, DC=1.08, CVD=1.18, CVDS=1.2。
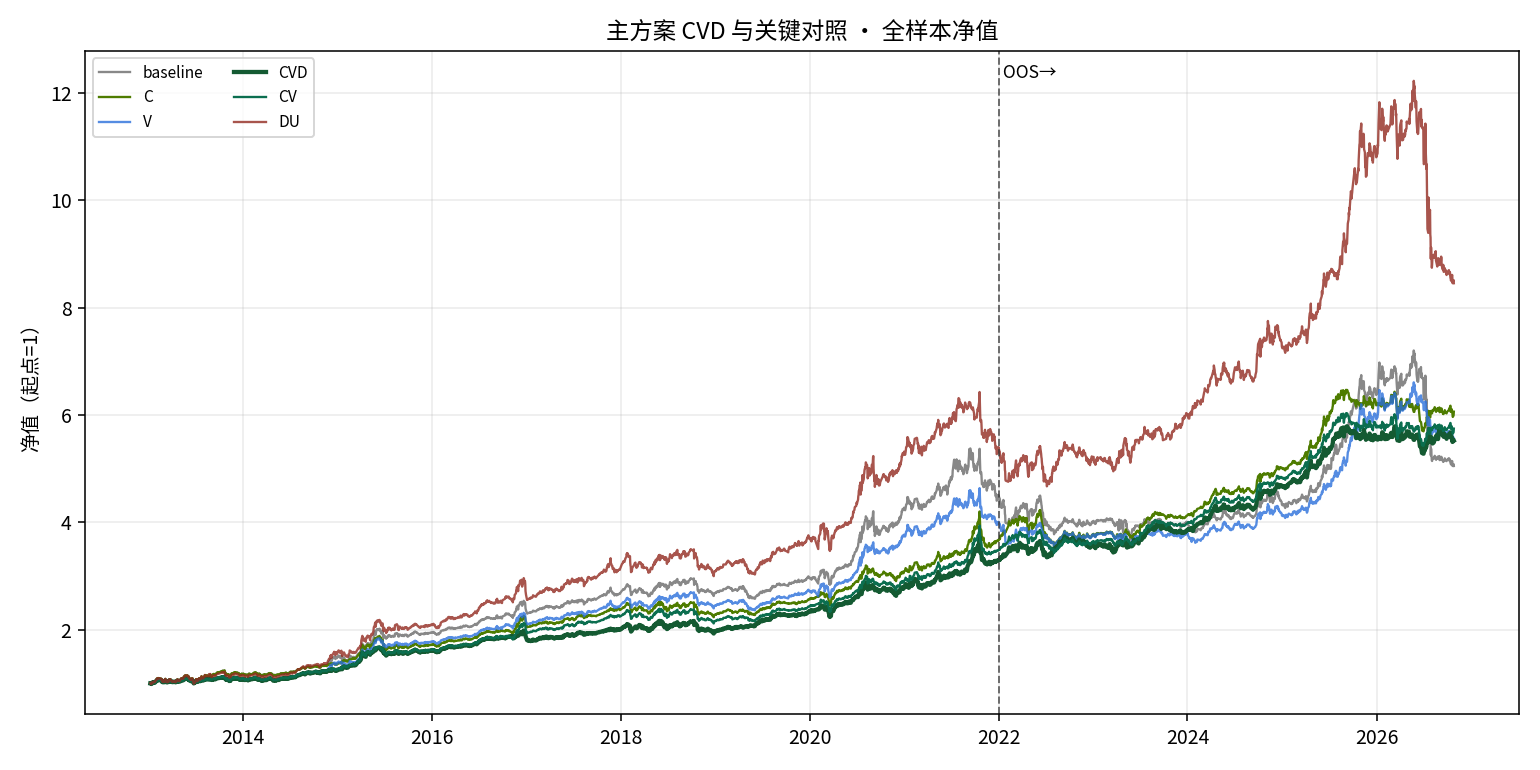
对照要点:CV 与 CVD 的 OOS 夏普同为 1.18,但 CVD 把 OOS MDD 从 −11.1% 再压到 −8.8%,超额 736→772bp;CVDS(再叠 scale-in)OOS 夏普 1.20 略高,但超额回落到 710bp、MDD −10.9%,且既往 S×V 交互偏负——主方案不加 S。DU 已有叠影先例,作杠杆向变体保留。
每个积木的逻辑
| 共同底座 | 52w nearness top3 等权;主题 CAP=1;QDII 溢价 8%;2pp 钝化;月初换仓;成本=换手×0.1% |
| conviction-spread(C) | 终仓各腿 nearness 的 max−min < 0.02 → 整月跳过换仓、保留上月。不改选股、不进现金。拥挤≈排名噪声大。 |
| dual-horizon(D) | 新买若 63 日 nearness 秩 > TOPK+BAND(=8)则拦;已持豁免;NaN 放行;饿死回退 ungated。过滤「长窗惯性、短窗掉队」。 |
| vol-target(V) | 名称≡当格;60 日年化波动;w_eq=min(1, 0.12/vol);余仓 511990。只向下压缩。 |
| scale-in(S) | 续持 1/K,新买 0.50/K,余仓 511990。Codex:t 偏弱,主方案不纳入,本轮 ± 对照。 |
| vol-up(U) | 冷静期向上加杠杆至多 1.5×;融资拖累 3%/年;高波动保持满仓不压现金。与 V 互斥。 |
| CVD 顺序 | C-skip → DH 确认 → V 袖套(与既有 DC/DV/CV 诊断一致) |
全套对照(成本 10bp)
| 策略 | IS 夏普 | IS CAGR | IS MDD | OOS 夏普 | OOS CAGR | OOS MDD | OOS Δ夏普 | 超额 bp | 换手 |
|---|---|---|---|---|---|---|---|---|---|
| 基线 | 1.24 | 18.3% | -18.1% | 0.23 | 2.4% | -29.9% | +0.00 | 0.0 | 0.255 |
| conviction-spread | 1.23 | 15.6% | -15.9% | 1.05 | 11.1% | -16.0% | +0.82 | 748.6 | 0.1185 |
| vol-target | 1.33 | 16.8% | -14.8% | 0.63 | 7.0% | -16.1% | +0.40 | 392.8 | 0.255 |
| dual-horizon | 1.23 | 17.7% | -18.0% | 0.47 | 6.2% | -30.8% | +0.24 | 364.9 | 0.2248 |
| scale-in | 1.27 | 15.8% | -12.7% | 0.5 | 4.9% | -16.1% | +0.27 | 180.1 | 0.255 |
| vol-up | 1.27 | 21.4% | -18.1% | 0.36 | 4.9% | -29.8% | +0.13 | 262.8 | 0.255 |
| CV(C→V) | 1.35 | 15.0% | -13.6% | 1.18 | 11.0% | -11.1% | +0.95 | 735.1 | 0.1185 |
| DV(D→V) | 1.34 | 16.5% | -14.8% | 0.89 | 10.4% | -17.6% | +0.66 | 709.5 | 0.2248 |
| DU(D→U) | 1.25 | 20.7% | -18.0% | 0.64 | 9.8% | -30.8% | +0.41 | 724.4 | 0.2248 |
| DC(C→D) | 1.2 | 14.8% | -15.9% | 1.08 | 12.0% | -13.8% | +0.85 | 842.1 | 0.0863 |
| CVD 主方案 ←主 | 1.33 | 14.2% | -13.6% | 1.18 | 11.4% | -8.8% | +0.95 | 771.7 | 0.0863 |
| CVDS(+scale-in) | 1.3 | 13.2% | -13.6% | 1.2 | 10.8% | -10.9% | +0.97 | 709.6 | 0.0863 |
数字来自同一引擎日频路径,未编造。IS≤2021-12 / OOS≥2022-01。
成本网格(OOS 夏普,只报告不回挑)
| 成本 | baseline | C | V | D | CV | DV | DU | CVD | CVDS |
|---|---|---|---|---|---|---|---|---|---|
| 5bp | 0.24 | 1.06 | 0.65 | 0.48 | 1.19 | 0.9 | 0.66 | 1.19 | 1.21 |
| 10bp | 0.23 | 1.05 | 0.63 | 0.47 | 1.18 | 0.89 | 0.64 | 1.18 | 1.2 |
| 20bp | 0.21 | 1.04 | 0.6 | 0.45 | 1.16 | 0.86 | 0.62 | 1.17 | 1.17 |
| 30bp | 0.18 | 1.02 | 0.56 | 0.43 | 1.14 | 0.82 | 0.59 | 1.15 | 1.15 |
分年收益(区间收益% / 年内 MDD%)
| 年 | 基线 | conviction-spread | vol-target | dual-horizon | CV(C→V) | CVD 主方案 | CVDS(+scale-in) | DU(D→U) |
|---|---|---|---|---|---|---|---|---|
| 2013 | 18.4% /-13.7% | 18.4% /-13.7% | 9.4% /-8.3% | 15.9% /-13.7% | 9.4% /-8.3% | 8.4% /-8.3% | 5.2% /-6.9% | 15.9% /-13.7% |
| 2014 | 26.5% /-5.4% | 15.4% /-5.4% | 26.4% /-5.3% | 26.5% /-5.4% | 15.3% /-5.3% | 15.3% /-5.3% | 14.7% /-4.8% | 36.3% /-6.5% |
| 2015 | 31.0% /-9.2% | 27.0% /-14.0% | 29.1% /-9.2% | 31.0% /-9.2% | 29.7% /-9.1% | 29.7% /-9.1% | 29.9% /-7.7% | 33.4% /-11.2% |
| 2016 | 20.7% /-7.1% | 21.8% /-7.0% | 20.7% /-7.1% | 20.7% /-7.1% | 21.9% /-6.5% | 14.8% /-6.5% | 14.5% /-6.5% | 26.1% /-10.6% |
| 2017 | 13.7% /-5.2% | 12.7% /-2.5% | 13.7% /-5.2% | 13.7% /-5.2% | 12.9% /-2.5% | 7.9% /-2.2% | 7.6% /-2.2% | 18.5% /-7.9% |
| 2018 | 0.1% /-11.1% | -3.8% /-11.4% | 0.1% /-11.1% | 0.1% /-11.1% | -3.8% /-11.4% | -1.8% /-10.9% | -3.9% /-12.5% | -1.6% /-14.4% |
| 2019 | 10.2% /-8.3% | 12.6% /-4.4% | 10.8% /-7.6% | 11.2% /-8.3% | 12.6% /-4.4% | 18.6% /-2.0% | 18.6% /-2.0% | 19.4% /-8.5% |
| 2020 | 44.7% /-11.0% | 20.6% /-9.1% | 39.2% /-8.9% | 44.7% /-11.0% | 19.9% /-8.9% | 19.9% /-8.9% | 19.0% /-8.8% | 44.3% /-12.8% |
| 2021 | 5.6% /-18.1% | 19.0% /-15.9% | 6.4% /-14.8% | 1.9% /-18.0% | 19.7% /-13.6% | 17.9% /-13.6% | 16.5% /-13.6% | 1.6% /-18.0% |
| 2022 | -11.0% /-16.0% | 2.8% /-16.0% | -6.1% /-11.1% | -4.1% /-13.8% | 4.6% /-11.1% | 9.2% /-8.2% | 9.4% /-7.4% | -3.5% /-13.8% |
| 2023 | -0.3% /-9.7% | 9.2% /-4.0% | 0.9% /-7.1% | 11.9% /-8.2% | 9.2% /-4.0% | 7.1% /-4.5% | 6.3% /-5.0% | 15.6% /-8.2% |
| 2024 | 8.3% /-6.2% | 21.9% /-3.0% | 8.8% /-4.8% | 14.1% /-6.2% | 21.9% /-3.0% | 21.9% /-3.0% | 21.9% /-3.0% | 21.1% /-6.2% |
| 2025 | 47.2% /-8.7% | 23.3% /-5.5% | 43.5% /-7.0% | 39.4% /-8.7% | 19.2% /-5.5% | 18.6% /-4.5% | 17.7% /-4.4% | 48.7% /-8.7% |
| 2026 | -25.2% /-29.9% | -2.4% /-11.5% | -7.9% /-16.1% | -26.5% /-30.8% | -0.4% /-9.8% | -0.6% /-8.8% | -2.3% /-9.8% | -26.4% /-30.8% |
分年收益=该日历年日收益连乘(成本口径同主表);最大回撤=该日历年内净值峰谷。2013 起点不全年、2026 为 YTD。完整各策略见 yearly.csv。
净值曲线
全样本(竖线为 OOS 起点)
主方案 CVD 与关键对照
OOS 段(各自从 1 起)
影子账怎么记(建议,待确认)
| 性质 | 只记录,不下单,不改实盘,不改站点 ETF 动量交易逻辑 |
| 建议账本 | 优先 CVD;可并列 CV(同夏普、MDD 略差)作精简对照 |
| 不进主账 | CVDS(scale-in 叠加)、更多现金门控;V 与 U 不同时开 |
| 评估 | 累计 ≥ 12 个月后再看超额与换手;参数冻结 |
| 本轮 | 报告已发布;影子页未自动建——等你点头再挂账 |
局限
① OOS ≈4.7 年,多门控堆叠自由度上升,样本外过拟合风险高于单兵;② 既往两两消融里 C×V、D×C 交互缺口为负,三叠可能部分冗余——以本表实证为准,不声称超可加;③ 回测按信号日收盘、月初换仓,实盘有滑点与冲击;④ 现金用 511990 近似货币,非无风险;⑤ vol-up 含融资假设(BORROW=3%),实盘两融成本因券商而异;⑥ 不改站点主策略;影子只记账。
口径与文件
研究目录 research/etf_usable_combo_20261028_10/(REPORT.md · result.json · yearly.csv · nav_*.png · run_study.py)。
引擎只读 scripts/etf_gate_shadow/engine_gates.py。现金源:csv:etf_cash_511990.csv:close。生成于 2026-10-28 10:32 Asia/Shanghai。
附件:result.json · yearly.csv · REPORT.md ·
nav_full.png · nav_main.png · nav_oos.png。